
Uma empresa pode vender, ter clientes, funcionários, contratos relevantes e uma operação comercialmente viável e, ainda assim, perder a capacidade de cumprir suas obrigações financeiras no prazo.
A combinação entre endividamento elevado, redução de margem, juros, atrasos de clientes e pressão sobre o capital de giro pode transformar um problema de caixa em uma crise que ameaça toda a operação.
Nessa situação, simplesmente renegociar uma dívida isolada nem sempre resolve. Quando existem diversos credores, execuções em andamento, compromissos trabalhistas, passivos fiscais e necessidade de preservar fornecedores essenciais, a reorganização financeira exige uma estratégia mais ampla.
Por isso, a análise deve começar pela situação do fluxo de caixa empresarial e pela capacidade de a operação financiar sua continuidade.
A recuperação judicial pode ser uma alternativa para empresas que enfrentam uma crise econômico-financeira relevante, mas ainda possuem uma atividade capaz de gerar valor. O objetivo previsto na Lei nº 11.101/2005 é permitir a superação da crise, preservando a fonte produtora, os empregos e os interesses dos credores.
Isso não significa que qualquer negócio endividado deva solicitar recuperação.
Antes do pedido, é necessário avaliar geração de caixa, estrutura das dívidas, ativos, garantias, contratos, situação fiscal e capacidade de implementar mudanças operacionais.
É essa análise que diferencia uma reestruturação possível de uma tentativa de apenas adiar um problema maior.
O que é recuperação judicial?
A recuperação judicial é um procedimento que permite ao empresário ou à sociedade empresária em crise econômico-financeira apresentar aos credores um plano para reorganizar determinadas dívidas e tentar preservar a continuidade da atividade.
Em vez de liquidar imediatamente a empresa, o mecanismo cria um ambiente organizado de negociação, supervisionado judicialmente.
O plano pode envolver novos prazos, descontos, venda de ativos, reorganização societária, alterações operacionais e outras medidas admitidas pela legislação, desde que sejam juridicamente possíveis e economicamente viáveis.
Quando a recuperação judicial pode ser uma alternativa?
O ponto de partida não deve ser apenas o tamanho da dívida.
Uma empresa pode ter um passivo elevado e continuar sustentável se possuir geração consistente de caixa e uma estrutura financeira compatível com seus compromissos.
Da mesma forma, uma empresa com dívida aparentemente menor pode enfrentar um problema grave quando não possui margem, liquidez ou perspectiva de recuperação operacional.
A recuperação tende a fazer mais sentido quando existe uma combinação dos fatores apresentados a seguir.
A atividade principal continua economicamente viável
O negócio precisa apresentar capacidade concreta de geração de valor. Se a operação, antes dos encargos financeiros e do desequilíbrio acumulado, consegue gerar margem ou possui condições objetivas para voltar a fazê-lo após ajustes, há uma base econômica para a reestruturação.
Imagine uma indústria com carteira de clientes recorrente, capacidade produtiva instalada e demanda por seus produtos, mas que acumulou dívidas depois de uma expansão financiada de forma inadequada. Nesse caso, o problema pode estar na estrutura financeira, e não necessariamente na atividade econômica principal.
O volume de dívidas compromete o caixa operacional
Outro sinal relevante ocorre quando boa parte dos recursos gerados pela operação passa a ser destinada ao pagamento de juros, parcelas vencidas, renegociações e execuções.
A empresa começa a atrasar fornecedores para pagar bancos, posterga tributos para manter salários ou contrata novos empréstimos para liquidar obrigações antigas. Esse ciclo deteriora o capital de giro e aumenta o custo da crise.
Negociações individuais deixaram de ser suficientes
Renegociar diretamente com credores costuma ser uma alternativa menos complexa e deve ser considerada antes do processo judicial quando houver condições para isso.
O problema surge quando diferentes credores passam a exigir condições incompatíveis entre si. Um banco pode exigir pagamento imediato enquanto um fornecedor suspende entregas e outro credor inicia uma execução.
Mesmo que exista dinheiro para sustentar parte da operação, a empresa perde a capacidade de coordenar seus compromissos.
Nessas circunstâncias, a recuperação cria uma estrutura coletiva para tratar uma parcela relevante do passivo.
A empresa precisa preservar a operação durante a reorganização
O deferimento do processamento da recuperação produz efeitos sobre determinadas execuções e atos constritivos relacionados aos créditos sujeitos ao procedimento.
A legislação estabelece o chamado stay period, com duração inicial de 180 dias. Esse prazo pode ser prorrogado uma única vez, por igual período e em caráter excepcional, desde que o devedor não tenha contribuído para a demora.
O Superior Tribunal de Justiça explica os efeitos e limites do período de suspensão.
Esse mecanismo não representa uma paralisação geral de todas as cobranças. Existem créditos não sujeitos à recuperação, execuções que seguem regras próprias e limites para a proteção de determinados bens. Por isso, a empresa precisa conhecer a natureza jurídica de cada obrigação antes de projetar os efeitos do pedido.
Quando a recuperação judicial pode não ser a melhor solução?
Nem toda crise empresarial deve resultar em um pedido de recuperação. Antes de ingressar com o processo, é recomendável analisar alternativas como:
- renegociação direta com bancos e fornecedores;
- recuperação extrajudicial;
- transação ou parcelamento tributário;
- venda de ativos não essenciais;
- entrada de investidores;
- redução de despesas e revisão de contratos;
- reestruturação societária;
- revisão de preços, custos e modelo operacional.
Se o problema estiver concentrado em poucos credores e houver capacidade de negociação, uma solução extrajudicial pode ser menos onerosa e mais rápida.
Por outro lado, quando a atividade não é economicamente viável, a empresa não gera caixa suficiente sequer para sustentar suas despesas correntes e não existe perspectiva concreta de reorganização, a recuperação também pode não resolver o problema.
A decisão deve ser precedida por um diagnóstico que una aspectos jurídicos à gestão financeira empresarial. Alongar dívidas sem corrigir margens negativas, custos excessivos ou falhas operacionais tende apenas a transferir a crise para outro momento.
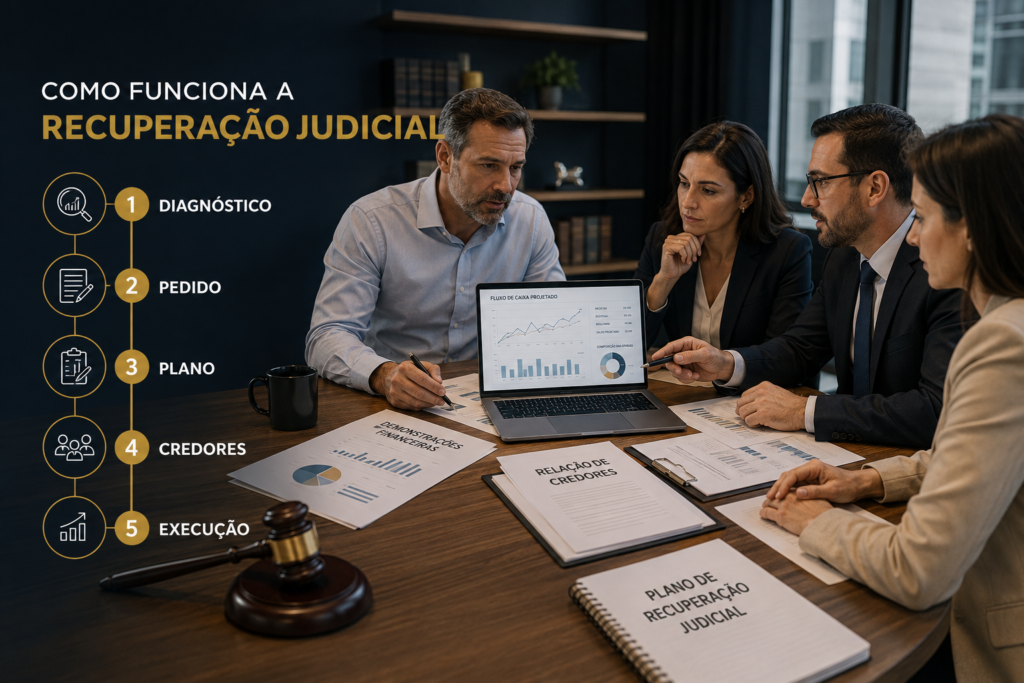
Como funciona a recuperação judicial?
O procedimento envolve etapas jurídicas, contábeis, financeiras e negociais que precisam funcionar de forma coordenada.
1. Diagnóstico econômico-financeiro
Antes do pedido judicial, é necessário entender o tamanho, a origem e a evolução da crise. A análise deve mapear:
- endividamento bancário;
- dívidas com fornecedores;
- obrigações trabalhistas;
- passivos tributários;
- garantias prestadas;
- recebíveis e contratos relevantes;
- ativos disponíveis;
- despesas fixas e variáveis;
- margem operacional;
- necessidade de capital de giro;
- geração e projeção de caixa.
A empresa precisa saber não apenas quanto deve, mas quanto consegue gerar para manter a atividade e financiar sua reestruturação.
2. Verificação dos requisitos legais
A Lei nº 11.101/2005 estabelece condições para o pedido. Como regra, o devedor deve exercer regularmente suas atividades há mais de dois anos.
Também existem restrições relacionadas à falência anterior, a concessões recentes de recuperação e a condenações por determinados crimes previstos na própria legislação.
A lei não se aplica indistintamente a todas as organizações.
Empresas públicas, sociedades de economia mista, instituições financeiras, cooperativas de crédito, seguradoras, operadoras de planos de saúde e outras entidades expressamente indicadas possuem tratamento jurídico próprio.
3. Preparação da documentação
A petição inicial precisa demonstrar concretamente as causas da crise. O art. 51 da Lei nº 11.101/2005 exige um conjunto amplo de documentos, incluindo demonstrações contábeis, relação de credores, informações sobre empregados, extratos bancários, ações judiciais e outros dados econômico-financeiros.
Esse ponto revela por que uma contabilidade desorganizada pode se tornar um obstáculo.
Balanços inconsistentes, contas sem conciliação e divergências entre documentos fiscais, financeiros e contábeis prejudicam a análise da situação real e reduzem a confiabilidade das projeções.
4. Pedido e deferimento do processamento
Apresentado o pedido, o Judiciário verifica o cumprimento dos requisitos legais e pode determinar a constatação prévia das condições reais de funcionamento da empresa e da regularidade documental.
O deferimento do processamento não significa que o plano foi aprovado nem que todas as dívidas foram renegociadas.
Ele marca o início formal da recuperação, com nomeação do administrador judicial, comunicação aos credores, verificação dos créditos e abertura da fase de negociação.
5. Apresentação do plano de recuperação
O plano deve ser apresentado no prazo de 60 dias, contado da publicação da decisão que deferir o processamento, sob pena de convolação da recuperação em falência.
O documento deve indicar os meios de recuperação que serão utilizados, demonstrar a viabilidade econômica e incluir laudo econômico-financeiro e avaliação dos bens e ativos, elaborados por profissional habilitado ou empresa especializada.
Um plano consistente precisa responder a uma pergunta objetiva: de onde virão os recursos para cumprir as condições propostas aos credores?
Deságios e alongamentos de prazo, isoladamente, não recuperam uma empresa se a operação continuar deficitária.
6. Negociação e deliberação dos credores
Os credores sujeitos ao procedimento podem analisar e apresentar objeções ao plano. Quando existem objeções, poderá ser convocada uma assembleia-geral de credores para deliberar sobre a proposta, observando-se as classes e os critérios de votação definidos pela legislação.
Nessa etapa, as projeções financeiras tornam-se um elemento de negociação. Os credores avaliam não apenas quanto receberão, mas se as premissas comerciais, operacionais e financeiras são executáveis.
7. Execução e acompanhamento do plano
Depois da aprovação e da concessão da recuperação, começa a fase de execução. A empresa deverá controlar caixa, pagamentos, obrigações correntes, indicadores operacionais e metas definidas no plano.
A aprovação judicial não corrige automaticamente problemas de gestão. A continuidade depende da aplicação das medidas propostas e de um planejamento estratégico empresarial compatível com a capacidade financeira do negócio.
Aspectos jurídicos, fiscais e financeiros que exigem atenção
Nem todos os créditos entram na recuperação judicial
Um erro comum é imaginar que toda dívida da empresa será submetida ao mesmo plano. A legislação estabelece regras específicas sobre quais créditos estão sujeitos e quais permanecem fora dos efeitos da recuperação.
Em regra, submetem-se ao processo os créditos existentes na data do pedido, ainda que não estejam vencidos.
Entretanto, créditos relacionados à propriedade fiduciária, arrendamento mercantil, determinadas vendas com reserva de domínio e outras situações previstas no art. 49 possuem tratamento próprio.
Antes de projetar o caixa posterior ao pedido, portanto, é necessário classificar cada obrigação conforme sua natureza, data, garantia e sujeição ao plano.
Dívidas fiscais exigem tratamento separado
O passivo tributário merece atenção específica. Execuções fiscais e débitos perante as Fazendas Públicas não são simplesmente incorporados ao plano nas mesmas condições dos créditos concursais.
Para débitos federais, existem modalidades próprias de parcelamento e negociação. A transação tributária administrada pela PGFN pode permitir a reorganização de débitos inscritos em dívida ativa, conforme a modalidade disponível e a situação do contribuinte.
Além disso, a comprovação da regularidade fiscal precisa ser considerada na estratégia processual. A Receita Federal disponibiliza orientações para emissão e consulta de certidões de regularidade fiscal.
Na prática, o planejamento da recuperação precisa combinar plano de credores, gestão de caixa e estratégia tributária. Ignorar o passivo fiscal pode produzir uma projeção artificialmente otimista.
Obrigações trabalhistas possuem tratamento específico
Créditos decorrentes da legislação trabalhista e de acidentes de trabalho estão sujeitos a regras próprias. Como regra, o plano não pode prever prazo superior a um ano para pagamento dos créditos trabalhistas vencidos até a data do pedido.
A legislação admite extensão de prazo em condições específicas, desde que sejam apresentadas garantias suficientes, haja aprovação da classe trabalhista e seja demonstrada a integralidade do pagamento.
Parte dos créditos estritamente salariais vencidos nos três meses anteriores ao pedido possui prazo ainda mais restrito.
Empresas com passivo trabalhista expressivo precisam incorporar essa pressão financeira à construção do plano desde o início.
Contratos e garantias precisam ser mapeados
Dois contratos com o mesmo saldo devedor podem gerar consequências completamente diferentes dentro de uma recuperação.
Garantias fiduciárias, fianças, avais, cessões de recebíveis, garantias reais e contratos de leasing podem alterar a posição jurídica do credor e o comportamento esperado durante a negociação.
Por isso, a análise não pode ficar restrita ao saldo registrado na contabilidade.
O fluxo de caixa pós-pedido é tão relevante quanto a dívida antiga
A empresa precisa continuar comprando, produzindo, vendendo, pagando salários e cumprindo novas obrigações. Enquanto parte das dívidas anteriores pode ser reorganizada, as despesas correntes continuam surgindo.
Esse é um dos maiores desafios práticos da recuperação: impedir que a empresa reorganize o passivo histórico e crie uma nova crise poucos meses depois.
Transparência e controles internos sustentam a credibilidade
Credores e demais participantes do processo precisam confiar nas informações apresentadas.
Demonstrações consistentes, conciliações, relatórios gerenciais e controles sobre pagamentos ajudam a sustentar a negociação e o acompanhamento do plano.
A adoção de práticas de compliance empresarial também reduz divergências, fortalece a governança e melhora a rastreabilidade das decisões tomadas durante a reestruturação.
Recuperação judicial, extrajudicial ou negociação direta?
| Alternativa | Quando pode fazer sentido | Característica principal |
| Negociação direta | Dívida concentrada em poucos credores e boa capacidade de negociação | Maior flexibilidade e menor intervenção judicial |
| Recuperação extrajudicial | Existe necessidade de negociação coletiva, mas há possibilidade de acordo estruturado | Plano negociado com determinadas classes ou espécies de credores e possibilidade de homologação judicial |
| Recuperação judicial | Crise mais ampla, diversos credores, execuções e necessidade de reorganização estruturada | Procedimento judicial previsto na Lei nº 11.101/2005 |
| Transação ou parcelamento tributário | Existência de passivos fiscais que precisam ser reorganizados | Tratamento específico dos débitos públicos |
| Reestruturação operacional | Problema concentrado em custos, margem, produtividade ou modelo de negócio | Atuação direta sobre as causas econômicas da crise |
Na prática, essas medidas podem ser complementares. Uma empresa em recuperação judicial pode precisar, simultaneamente, reestruturar sua operação, negociar passivos fiscais, vender ativos não essenciais e melhorar controles financeiros.
Principais erros em um processo de recuperação judicial
1. Procurar ajuda somente quando o caixa acabou
Esperar a empresa perder completamente a capacidade de operar reduz as alternativas disponíveis. Sem recursos para fornecedores, salários e despesas correntes, fica mais difícil financiar até mesmo a própria reestruturação.
Como evitar: monitorar geração de caixa, endividamento, inadimplência, margem e necessidade de capital de giro antes que ocorra uma ruptura financeira.
2. Tratar a recuperação como estratégia para não pagar dívidas
Esse raciocínio compromete a credibilidade do plano. Credores, administrador judicial e Judiciário avaliam informações econômicas e jurídicas concretas.
Como evitar: construir uma proposta baseada em capacidade de pagamento, projeções defensáveis e medidas reais de reorganização.
3. Criar projeções financeiras excessivamente otimistas
Superestimar receitas e reduzir despesas projetadas apenas para fazer o plano “fechar” cria um risco elevado. Se as premissas não se concretizarem, a empresa voltará a enfrentar falta de caixa.
Como evitar: trabalhar com cenários conservador, provável e otimista, testar a sensibilidade das premissas e incorporar margem de segurança.
4. Ignorar as dívidas que ficam fora do plano
Projetar pagamentos somente dos créditos submetidos à recuperação distorce a necessidade real de caixa.
Como evitar: separar créditos concursais, extraconcursais, fiscais e obrigações correntes desde o diagnóstico inicial.
5. Não corrigir as causas operacionais da crise
Alongar dívidas de uma empresa que continua vendendo com margem insuficiente apenas posterga o problema.
Como evitar: revisar custos, contratos, preços, produtividade, estrutura administrativa e rentabilidade por produto, unidade ou operação.
6. Trabalhar jurídico, contabilidade e finanças separadamente
Decisões jurídicas afetam o caixa. Dados contábeis influenciam o processo judicial. Negociações financeiras podem produzir efeitos tributários, trabalhistas e contratuais.
Como evitar: integrar as diferentes áreas desde o diagnóstico até o acompanhamento do plano.
Benefícios de uma recuperação bem estruturada
Preservação de uma atividade economicamente viável
O principal benefício está em criar condições para que uma operação capaz de gerar valor não seja destruída exclusivamente pela pressão financeira acumulada.
Esse objetivo está alinhado ao art. 47 da Lei nº 11.101/2005, que associa a superação da crise à preservação da empresa, dos empregos e dos interesses dos credores.
Maior previsibilidade financeira
A reorganização dos compromissos permite construir um calendário de pagamentos mais compatível com a geração de caixa projetada. Isso melhora a capacidade de decidir sobre compras, investimentos e capital de giro.
Redução da pressão imediata sobre o caixa
Dependendo da composição do passivo e dos créditos envolvidos, o procedimento pode abrir espaço para reorganizar determinadas obrigações enquanto a empresa implementa mudanças financeiras e operacionais.
Decisões baseadas em dados mais consistentes
O processo exige mapear dívidas, contratos, ativos, garantias e fluxo de caixa. Quando esse diagnóstico é bem executado, a administração passa a ter uma visão mais precisa da situação financeira da empresa.
Reorganização operacional e redução de custos
Uma recuperação bem conduzida frequentemente exige a revisão de despesas, unidades deficitárias, estrutura societária, contratos e processos internos.
O objetivo não deve ser apenas pagar o passado, mas construir uma operação mais eficiente, capaz de sustentar os compromissos futuros e recuperar sua capacidade de crescimento.
Maior segurança na tomada de decisão
A integração entre informações jurídicas, financeiras, fiscais e contábeis permite avaliar os impactos de cada decisão antes de executá-la. Isso reduz improvisos e melhora a governança durante um período de elevada pressão.
Perguntas frequentes sobre recuperação judicial
Qualquer empresa pode pedir recuperação judicial?
Não. A Lei nº 11.101/2005 estabelece requisitos específicos e exclui determinadas entidades de seu regime. Como regra, o devedor deve exercer regularmente suas atividades há mais de dois anos e cumprir as condições previstas no art. 48.
Entrar em recuperação judicial significa que a empresa faliu?
Não. Recuperação judicial e falência são procedimentos diferentes. A recuperação busca reorganizar a crise e preservar uma empresa viável.
Contudo, o descumprimento de exigências legais ou do plano pode levar à convolação do processo em falência nas hipóteses previstas em lei.
Todas as dívidas ficam suspensas durante a recuperação?
Não.
A legislação diferencia créditos sujeitos e não sujeitos ao procedimento. Execuções fiscais, garantias fiduciárias e créditos extraconcursais, entre outros, possuem regras próprias.
A empresa continua funcionando durante a recuperação?
Sim. A finalidade do mecanismo é permitir, quando houver viabilidade, a continuidade da atividade empresarial enquanto ocorre a reorganização do passivo. A administração permanece responsável pela operação, sujeita à fiscalização prevista no processo.
Quanto tempo dura a proteção contra execuções?
O stay period possui prazo inicial de 180 dias, com possibilidade de uma única prorrogação por igual período, em caráter excepcional e nas condições legais. A suspensão não alcança indistintamente todas as cobranças.
Dívidas tributárias entram no plano de recuperação?
Os créditos tributários possuem tratamento próprio e não são renegociados nas mesmas condições dos créditos submetidos ao plano.
Parcelamentos, transações tributárias e regularidade fiscal devem ser considerados separadamente no planejamento.
Como avaliar se a recuperação judicial pode preservar a empresa
A primeira pergunta não deve ser apenas “quanto a empresa deve?”, mas se existe uma operação economicamente viável por trás do endividamento.
Se há mercado, clientes, margem recuperável e capacidade futura de geração de caixa, mas a estrutura atual das dívidas impede a continuidade da atividade, a recuperação pode ser uma ferramenta de reorganização.
Essa decisão, porém, precisa considerar simultaneamente:
- viabilidade econômica da atividade;
- fluxo de caixa atual e projetado;
- estrutura do endividamento;
- classificação dos credores;
- dívidas fiscais e trabalhistas;
- ativos e garantias;
- contratos estratégicos;
- riscos jurídicos;
- medidas de eficiência operacional;
- capacidade de cumprir o plano proposto.
A recuperação judicial funciona melhor quando integra direito, contabilidade, gestão e finanças.
Sem essa visão conjunta, existe o risco de elaborar um plano juridicamente possível, mas financeiramente inexequível — ou uma projeção financeira que desconsidera limitações jurídicas relevantes.
Sua empresa precisa reorganizar dívidas sem interromper a operação?
Quando a pressão financeira começa a comprometer fornecedores, caixa, contratos e decisões estratégicas, a análise precisa ir além da renegociação pontual de débitos.
O Grupo GSV reúne, em seu ecossistema, soluções de contabilidade, advocacia, consultoria empresarial e tributária e BPO financeiro.
Essa atuação integrada permite avaliar a estrutura das dívidas, o fluxo de caixa, os riscos jurídicos, os passivos fiscais e a capacidade de reorganização da operação.
Antes de decidir pela recuperação judicial ou por outra estratégia de reestruturação, o primeiro passo deve ser construir um diagnóstico consistente e identificar quais caminhos oferecem condições reais de preservar o negócio.
Se sua empresa enfrenta dificuldades para coordenar dívidas e manter a atividade, solicite uma análise com a equipe do Grupo GSV e avalie a situação com suporte multidisciplinar, maior controle financeiro e segurança para a tomada de decisão.


