
Empresas costumam perceber os efeitos da falta de integração antes de identificar a causa. O financeiro projeta uma expansão que o jurídico ainda não analisou, o RH contrata sem conhecer o orçamento consolidado, a contabilidade recebe informações depois que as decisões foram tomadas e a consultoria trabalha com dados que não refletem o que está acontecendo na operação.
O problema não é necessariamente falta de competência em cada área. Muitas vezes, jurídico, financeiro, recursos humanos e consultoria funcionam bem isoladamente, mas sem compartilhar critérios, indicadores, riscos e objetivos. Essa fragmentação aumenta o retrabalho, reduz a velocidade de resposta e faz com que decisões importantes precisem ser corrigidas depois.
A Gestão Empresarial Integrada procura resolver esse desalinhamento ao conectar áreas que influenciam diretamente no crescimento, caixa, pessoas, contratos, tributação e planejamento. A proposta não é centralizar todas as decisões em uma única pessoa, mas criar uma estrutura em que especialistas trabalhem sobre a mesma estratégia empresarial.
Esse modelo ganha ainda mais relevância quando a empresa cresce e passa a lidar com novas contratações, investimentos, contratos, obrigações fiscais e decisões de expansão. Nessa fase, uma gestão financeira empresarial estruturada deixa de funcionar isoladamente e passa a depender diretamente da qualidade das informações produzidas pelas demais áreas.
O que é Gestão Empresarial Integrada?
Gestão Empresarial Integrada é um modelo de administração no qual áreas como financeiro, jurídico, contabilidade, RH, tributário e consultoria compartilham informações, objetivos, processos e indicadores para apoiar as mesmas decisões estratégicas.
Na prática, isso significa que uma decisão comercial ou de expansão não é analisada apenas pelo potencial de receita. Ela também considera impacto no caixa, necessidade de contratação, riscos contratuais, efeitos tributários e capacidade operacional.
O objetivo é reduzir decisões fragmentadas e permitir que a empresa cresça com maior controle, previsibilidade e velocidade.
Por que áreas isoladas podem limitar o crescimento?
Uma empresa pode ter bons profissionais e, ainda assim, perder eficiência quando cada área trabalha com uma visão parcial do negócio.
Imagine uma empresa que decide abrir uma nova unidade.
O financeiro identifica disponibilidade de caixa. O comercial prevê aumento de receita. Mas, se a decisão não passar por outras áreas, podem surgir questões como:
- necessidade de alteração societária;
- novo contrato de locação;
- licenças e registros;
- contratação de funcionários;
- impacto sobre folha e benefícios;
- necessidade de capital de giro adicional;
- mudança na logística;
- novos riscos trabalhistas;
- implicações tributárias;
- revisão de processos internos.
Nenhum desses temas, isoladamente, necessariamente inviabiliza a expansão. O risco aparece quando eles são descobertos somente depois da decisão.
A gestão integrada busca antecipar essas consequências e tratá-las como partes de uma mesma análise empresarial.
O que muda quando jurídico, financeiro, RH e consultoria trabalham juntos?
A principal mudança está na qualidade da decisão.
Cada área passa a responder uma parte diferente da mesma pergunta empresarial.
O financeiro responde: a empresa consegue sustentar a decisão?
A área financeira avalia:
- fluxo de caixa;
- capital de giro;
- orçamento;
- endividamento;
- capacidade de investimento;
- margens;
- retorno esperado;
- necessidade de financiamento.
Uma estratégia pode ser comercialmente interessante e financeiramente inviável no curto prazo.
O jurídico responde: quais riscos precisam ser controlados?
O jurídico avalia:
- contratos;
- responsabilidades;
- garantias;
- relações societárias;
- relações trabalhistas;
- propriedade intelectual;
- compliance;
- riscos regulatórios.
A função não deveria ser apenas resolver conflitos depois que surgem. Em um modelo integrado, a assessoria jurídica participa preventivamente da decisão. Esse papel é aprofundado na análise sobre riscos jurídicos nas empresas e seus impactos no crescimento.
A prevenção também encontra respaldo em normas e obrigações externas. A Autoridade Nacional de Proteção de Dados, por exemplo, destaca que a LGPD estimula empresas a aprimorar políticas de governança de dados, adotar boas práticas e implementar medidas técnicas e administrativas para reduzir riscos.
O RH responde: a estrutura de pessoas acompanha o plano?
Crescimento exige capacidade humana compatível com a estratégia.
O RH pode avaliar:
- dimensionamento de equipe;
- recrutamento;
- remuneração;
- benefícios;
- treinamento;
- sucessão;
- produtividade;
- turnover;
- estrutura de liderança.
Contratar tarde demais pode travar a operação. Contratar antes da necessidade pode elevar custos sem retorno.
Além da análise gerencial, processos trabalhistas e previdenciários precisam estar alinhados aos sistemas oficiais. O eSocial para empresas concentra orientações e procedimentos relacionados à escrituração digital de obrigações previdenciárias, trabalhistas e fiscais dos empregadores.
A consultoria responde: a decisão faz sentido para o negócio como um todo?
A consultoria trabalha sobre diagnóstico, processos, estratégia, indicadores e prioridades.
Sua função é conectar a decisão à direção da empresa:
- onde o negócio quer chegar;
- quais processos precisam mudar;
- quais gargalos impedem crescimento;
- quais investimentos são prioritários;
- quais indicadores precisam ser acompanhados;
- quais riscos precisam ser tratados antes da execução.
É essa visão transversal que reduz decisões contraditórias.
Gestão integrada não significa eliminar especialistas
Existe uma diferença entre integração e generalização.
Gestão integrada não significa que o mesmo profissional deve dominar direito, contabilidade, finanças, RH e estratégia.
O modelo funciona justamente porque preserva especialistas.
O que muda é a forma como eles trabalham.
Em vez de cada área receber uma demanda isolada, os profissionais compartilham informações e compreendem o impacto das decisões sobre as demais frentes.
Assim, uma alteração no modelo de remuneração, por exemplo, pode ser analisada simultaneamente sob perspectivas:
- financeira;
- trabalhista;
- tributária;
- contábil;
- gerencial.
Esse tipo de coordenação reduz o risco de uma solução eficiente em uma área criar um problema em outra.
Como funciona a Gestão Empresarial Integrada na prática?
A integração não acontece apenas com reuniões entre departamentos. Ela depende de processos definidos, responsabilidades claras e informações consistentes.
- Mapeie os objetivos empresariais: antes de integrar áreas, defina prioridades como expansão, aumento de margem, redução de custos, profissionalização, sucessão ou reorganização.
- Identifique decisões interdependentes: mapeie decisões que afetam mais de uma área, como contratação, investimentos, novos contratos, endividamento e abertura de unidades.
- Defina responsáveis: cada decisão precisa ter responsáveis técnicos e um decisor final claramente identificado.
- Padronize informações: financeiro, RH, contabilidade, jurídico e consultoria devem trabalhar com dados compatíveis e atualizados.
- Crie indicadores compartilhados: os KPIs precisam mostrar não apenas desempenho de cada área, mas efeitos sobre o negócio.
- Estabeleça ritos de gestão: reuniões periódicas devem tratar exceções, riscos, decisões e indicadores, e não somente status de tarefas.
- Integre sistemas e documentos: ERP, ferramentas financeiras, folha, contratos e relatórios precisam reduzir duplicidade de informação.
- Crie critérios de escalonamento: questões de maior risco ou impacto devem chegar rapidamente à administração.
- Acompanhe resultados: meça redução de retrabalho, previsibilidade, velocidade de resposta e qualidade das decisões.
- Revise os processos continuamente: a estrutura precisa evoluir conforme a empresa cresce.
A integração, portanto, não é apenas um organograma. É um modelo de funcionamento.
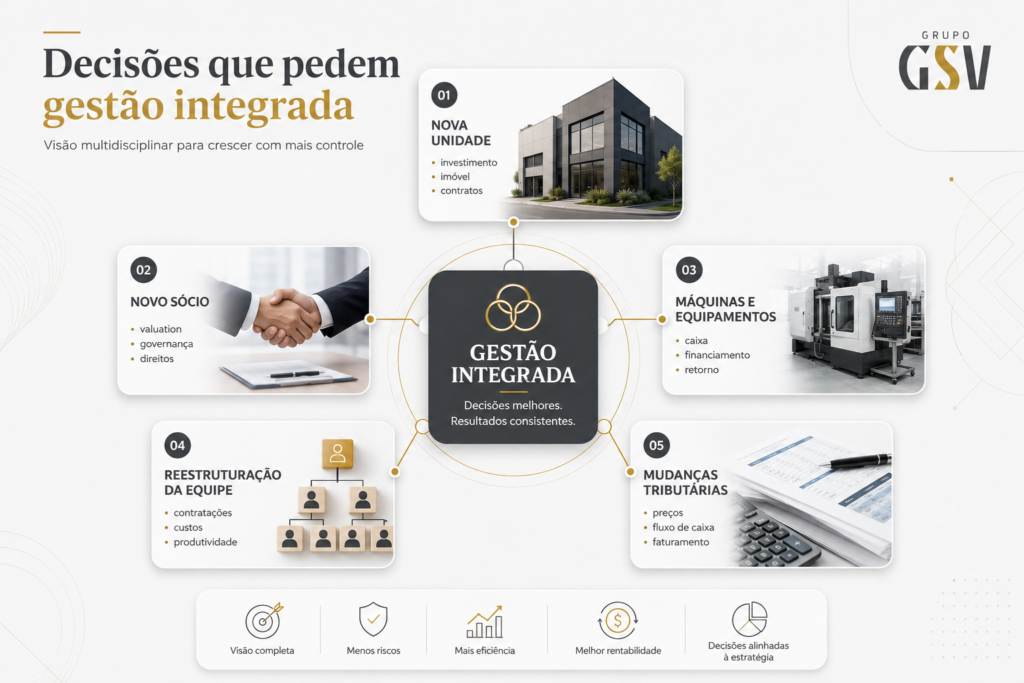
Quais decisões mais se beneficiam de uma gestão integrada?
Algumas situações exigem especialmente uma visão multidisciplinar.
Expansão para uma nova unidade
Pode envolver:
- investimento;
- imóvel;
- contratos;
- contratação;
- tributação;
- licenciamento;
- gestão financeira;
- processos.
Entrada de novo sócio
Exige avaliar:
- participação societária;
- valuation;
- governança;
- impacto financeiro;
- direitos;
- responsabilidades;
- eventual reorganização contratual.
Aquisição de máquinas ou equipamentos
O investimento pode afetar:
- caixa;
- financiamento;
- depreciação;
- capacidade produtiva;
- equipe;
- contratos;
- retorno sobre capital.
Reestruturação da equipe
Demissões, contratações ou alterações de funções possuem consequências trabalhistas, financeiras e operacionais simultaneamente.
Por isso, integrar estratégia empresarial com gestão de pessoas para empresas ajuda a alinhar produtividade, contratação, desenvolvimento e custos de pessoal às metas do negócio.
Mudanças tributárias
Alterações no enquadramento ou na legislação podem exigir:
- revisão de preços;
- adequação de contratos;
- alterações em sistemas;
- revisão de margem;
- projeção de fluxo de caixa;
- mudanças em processos de faturamento.
Esses exemplos mostram por que decisões empresariais raramente pertencem a uma única área.
Aspectos técnicos, fiscais, jurídicos e operacionais da integração
Uma gestão integrada precisa transformar áreas especializadas em fontes de informação para decisão.
1.Planejamento financeiro e orçamento
O orçamento não deveria pertencer exclusivamente ao financeiro.
RH influencia folha e benefícios. Jurídico pode prever contingências. Comercial projeta receitas. Tributário influencia desembolsos. Operações determinam capacidade.
Por isso, o orçamento integrado deve reunir:
- receita prevista;
- custos variáveis;
- despesas fixas;
- folha;
- tributos;
- investimentos;
- dívida;
- contingências;
- capital de giro.
Dessa forma, uma nova decisão pode ser testada contra a capacidade financeira existente antes da execução.
2.Gestão de riscos jurídicos
Contratos e obrigações legais precisam acompanhar a estratégia.
Quando a área jurídica participa desde o início, torna-se possível revisar:
- cláusulas contratuais;
- responsabilidades;
- garantias;
- exposição trabalhista;
- riscos societários;
- exigências regulatórias;
- compliance.
Esse modelo preventivo reduz o custo de corrigir decisões depois.
3.Recursos humanos baseados em indicadores
RH integrado à gestão deixa de atuar somente em recrutamento e rotinas administrativas.
A área passa a trabalhar com indicadores como:
- turnover;
- absenteísmo;
- custo de pessoal;
- produtividade;
- tempo de contratação;
- custo por contratação;
- retenção;
- desempenho.
O objetivo é relacionar pessoas ao desempenho econômico e operacional da empresa.
4.Contabilidade gerencial
A contabilidade também ganha outra função quando participa de uma estrutura de Gestão Empresarial Integrada.
Além do cumprimento das obrigações, informações contábeis podem apoiar:
- análise de margens;
- resultado por unidade;
- estrutura patrimonial;
- endividamento;
- rentabilidade;
- evolução de custos;
- desempenho comparativo.
Quando a contabilidade chega tarde à decisão, seu papel fica restrito ao registro. Quando participa da gestão, pode antecipar consequências financeiras e tributárias.
5.Obrigações fiscais e tributárias
Uma decisão comercial aparentemente simples pode modificar consequências tributárias.
Questões como:
- regime tributário;
- créditos fiscais;
- incidência de tributos;
- obrigações acessórias;
- retenções;
- faturamento;
- operações interestaduais;
- estrutura societária;
precisam ser consideradas na formação da estratégia.
A Escrituração Contábil Fiscal (ECF), por exemplo, é uma obrigação acessória destinada a informar detalhadamente à Receita Federal operações relevantes para a apuração do IRPJ e da CSLL nas pessoas jurídicas obrigadas.
Isso evidencia por que informações financeiras, contábeis e fiscais precisam ser consistentes entre si. Integração reduz o risco de o comercial criar uma operação que o fiscal ou a contabilidade descubram posteriormente ser menos rentável ou mais complexa do que parecia.
Tabela: como cada área contribui para a Gestão Empresarial Integrada
| Área | Informação principal | Decisões que influencia | Risco quando atua isoladamente |
| Financeiro | Caixa, orçamento e capital de giro | Investimentos e expansão | Crescimento sem capacidade financeira |
| Jurídico | Contratos, obrigações e riscos | Contratações, negócios e expansão | Passivos não previstos |
| RH | Pessoas, custo e produtividade | Contratação e estrutura | Equipe inadequada ao plano |
| Contabilidade | Resultado e patrimônio | Rentabilidade e investimento | Decisões sem visão econômica completa |
| Tributário | Tributos e obrigações | Preço e modelo operacional | Redução de margem |
| Consultoria | Estratégia e processos | Prioridades e crescimento | Projetos desconectados |
| Comercial | Receita e demanda | Metas e expansão | Venda sem capacidade de entrega |
| Operações | Capacidade e produtividade | Produção e atendimento | Promessas incompatíveis com execução |
Informação integrada depende de governança de dados
Não basta reunir áreas se cada uma trabalha com números diferentes.
Imagine uma reunião em que:
- comercial utiliza faturamento bruto;
- financeiro utiliza valores recebidos;
- contabilidade considera receita reconhecida;
- RH trabalha com quadro previsto;
- diretoria usa uma planilha atualizada manualmente.
A discussão pode começar com dados incompatíveis.
Por isso, a empresa precisa definir fontes oficiais para indicadores, responsáveis pela atualização e critérios de cálculo.
Um dashboard gerencial, por exemplo, pode consolidar:
- receita;
- margem;
- caixa;
- inadimplência;
- despesas;
- headcount;
- produtividade;
- processos jurídicos;
- endividamento.
A tecnologia facilita a integração, mas não substitui a governança.
Como saber se a empresa ainda trabalha de forma fragmentada?
Alguns sintomas são recorrentes:
- informações duplicadas em várias planilhas;
- diretoria precisa pedir o mesmo dado para várias pessoas;
- jurídico recebe contratos apenas para assinatura;
- financeiro descobre contratações depois de aprovadas;
- RH não participa das projeções de crescimento;
- contabilidade recebe documentos fora do prazo;
- decisões são tomadas sem analisar fluxo de caixa;
- áreas possuem metas conflitantes;
- problemas se repetem sem análise da causa.
Outro sinal é a quantidade de reuniões necessárias para reconstruir uma informação que já deveria estar disponível.
Quanto maior a fragmentação, maior tende a ser o custo invisível de coordenação.
Qual é o papel do BPO em uma estrutura integrada?
Integração não exige que todas as áreas sejam internalizadas.
Uma empresa pode terceirizar rotinas financeiras, contábeis, administrativas ou de recursos humanos e, ainda assim, manter uma gestão integrada, desde que dados, indicadores e responsabilidades estejam conectados ao restante da organização.
O BPO Financeiro, por exemplo, pode assumir rotinas como contas a pagar, contas a receber, conciliação, fluxo de caixa e relatórios gerenciais. O ganho estratégico ocorre quando essas informações não ficam restritas à operação financeira e são utilizadas para orientar orçamento, investimentos, contratações e decisões comerciais.
A terceirização, portanto, não precisa representar perda de controle. Quando bem estruturada, pode ampliar especialização e qualidade das informações utilizadas pela gestão.
Principais erros na Gestão Empresarial Integrada
1. Achar que integrar significa apenas contratar um software
ERP e sistemas de gestão ajudam, mas não resolvem processos mal definidos.
Impacto: a empresa digitaliza a desorganização e mantém problemas de responsabilidade e comunicação.
Como evitar: definir fluxos, responsáveis, indicadores e critérios de decisão antes de escolher a tecnologia.
2. Manter metas conflitantes entre áreas
O comercial pode ser incentivado a vender mais enquanto o financeiro tenta reduzir prazo médio de recebimento e risco de crédito.
Impacto: cada área melhora seu próprio indicador, mas o negócio perde eficiência.
Como evitar: criar metas compartilhadas e indicadores que reflitam o resultado global.
3. Tomar decisões e consultar especialistas depois
O contrato já foi fechado, a pessoa já foi contratada ou o investimento já foi aprovado.
Impacto: jurídico, financeiro e tributário passam a corrigir decisões em vez de preveni-las.
Como evitar: estabelecer gatilhos para análise multidisciplinar antes da aprovação.
4. Centralizar tudo no empresário
Integração não significa que o proprietário precise acompanhar cada detalhe da operação.
Impacto: lentidão, dependência excessiva e dificuldade de escala.
Como evitar: definir limites de autoridade, responsabilidades e níveis de decisão.
5. Não padronizar indicadores
Áreas trabalham com definições diferentes de receita, margem ou custo.
Impacto: reuniões longas e decisões baseadas em informações divergentes.
Como evitar: criar uma metodologia única para cada KPI e definir sua fonte oficial.
6. Ter especialistas sem coordenação
Cada fornecedor ou área entrega bem sua parte, mas ninguém conecta os resultados.
Impacto: recomendações contraditórias, retrabalho e decisões incompletas.
Como evitar: estabelecer uma governança central para decisões estratégicas e interdependentes.
Benefícios da Gestão Empresarial Integrada
Decisões mais rápidas
Quando as informações relevantes estão disponíveis e possuem critérios comuns, a diretoria reduz o tempo gasto buscando dados e validando impactos.
Redução de custos indiretos
A integração pode reduzir:
- retrabalho;
- duplicidade;
- erros;
- correções;
- multas;
- controles paralelos.
Nem toda economia aparece como corte direto de despesas. Muitas surgem da prevenção de falhas e da utilização mais eficiente dos recursos.
Maior segurança fiscal e jurídica
Decisões passam por análise preventiva, reduzindo o risco de contratos inadequados, falhas tributárias, obrigações acessórias inconsistentes e passivos não previstos.
Melhor eficiência operacional
Áreas deixam de resolver problemas criados umas pelas outras e passam a trabalhar sobre processos, informações e objetivos comuns.
Maior previsibilidade financeira
Contratações, investimentos e projetos são incorporados ao planejamento antes da execução, permitindo visualizar seus efeitos sobre caixa e orçamento.
Melhor tomada de decisão
A diretoria passa a analisar negócio, pessoas, riscos, caixa, tributação e capacidade operacional simultaneamente.
Crescimento empresarial mais sustentável
Crescer exige mais do que gerar vendas.
Uma empresa precisa sustentar:
- pessoas;
- processos;
- estrutura;
- caixa;
- compliance;
- contratos;
- controles.
A Gestão Empresarial Integrada transforma esses elementos em partes da mesma estratégia.
Perguntas frequentes sobre Gestão Empresarial Integrada
1.O que significa Gestão Empresarial Integrada?
É um modelo no qual áreas como financeiro, jurídico, RH, contabilidade e consultoria compartilham processos, informações, indicadores e objetivos para apoiar decisões de forma coordenada.
2.Gestão integrada exige um ERP?
Não. O ERP pode facilitar a integração das informações, mas o modelo depende primeiro de processos, responsabilidades, indicadores e regras de governança bem definidos.
3.Qual empresa precisa de gestão integrada?
Empresas em crescimento, grupos empresariais, negócios com múltiplas unidades ou organizações com alta dependência do proprietário tendem a obter benefícios relevantes. Pequenas empresas também podem adotar o conceito de forma proporcional à sua estrutura.
4.Gestão integrada reduz custos?
Pode reduzir custos ao evitar retrabalho, passivos, decisões equivocadas, duplicidade de controles e uso ineficiente de recursos. O impacto depende do nível de fragmentação existente antes da integração.
5.BPO pode fazer parte da gestão integrada?
Sim. Áreas como financeiro e determinadas rotinas administrativas podem ser terceirizadas e continuar totalmente integradas à gestão por meio de sistemas, indicadores, reuniões e processos compartilhados.
6.Qual é a diferença entre gestão integrada e centralização?
Centralização concentra decisões em poucas pessoas. Gestão integrada conecta especialistas e informações, mantendo responsabilidades distribuídas e critérios claros para tomada de decisão.
Integrar áreas significa transformar informação em decisão
A Gestão Empresarial Integrada não exige que jurídico, financeiro, RH, contabilidade e consultoria deixem de possuir funções próprias.
O ganho está justamente em preservar a especialização e eliminar o isolamento.
Quando informações circulam com critérios claros, a empresa consegue analisar cada decisão sob diferentes perspectivas antes da execução.
Isso reduz uma sequência comum nas organizações:
decidir → executar → descobrir o impacto → corrigir.
Uma estrutura integrada procura trabalhar com outro fluxo:
analisar → comparar impactos → decidir → executar → acompanhar.
A diferença parece simples, mas muda a qualidade da gestão.
Empresas que conseguem trabalhar dessa forma tendem a crescer com menos improviso, maior previsibilidade e mais clareza sobre os riscos e recursos envolvidos em cada decisão.
Reúna áreas estratégicas em torno do mesmo objetivo empresarial
O GRUPO GSV estrutura sua atuação a partir da integração entre diferentes áreas da gestão empresarial. O ecossistema reúne soluções de contabilidade, assessoria jurídica, consultoria empresarial, gestão financeira, BPO Financeiro, recursos humanos e outras frentes voltadas à organização e ao crescimento dos negócios.
Essa combinação permite que questões financeiras, jurídicas, tributárias, operacionais e relacionadas a pessoas sejam analisadas dentro de uma visão mais ampla, em vez de serem tratadas somente quando o problema chega separadamente a cada departamento.
Para empresas que cresceram, aumentaram a complexidade da operação ou percebem que suas áreas estratégicas ainda funcionam de forma desconectada, integrar dados, especialistas e processos pode produzir mais resultado do que simplesmente criar novos controles.
Se sua empresa precisa estruturar uma Gestão Empresarial Integrada para melhorar decisões, reduzir riscos e sustentar o crescimento, fale com um especialista do GRUPO GSV e avalie como conectar as áreas financeira, jurídica, contábil, tributária, de pessoas e consultoria dentro de uma estratégia única de gestão.


