Uma empresa pode apresentar bons resultados e, ainda assim, manter patrimônio, contratos e responsabilidades organizados de maneira vulnerável. Isso acontece quando bens pessoais e empresariais se confundem, garantias são prestadas sem análise, estruturas societárias deixam de acompanhar o crescimento do negócio ou decisões patrimoniais são tomadas apenas depois do surgimento de um passivo relevante.
A chamada Blindagem Patrimonial Empresarial não significa esconder bens nem criar estruturas para impedir o pagamento de obrigações legítimas. O objetivo é organizar patrimônio, atividades, riscos e responsabilidades de maneira juridicamente válida, com documentação adequada e coerência econômica.
Quando essa organização é feita antes do problema, pode reduzir exposição desnecessária, facilitar sucessão, melhorar governança e preservar ativos estratégicos. Essa lógica também está relacionada ao uso correto de uma holding patrimonial para organização e proteção de ativos, desde que a estrutura tenha propósito econômico real e seja adequada à realidade da empresa.
Quando medidas patrimoniais são adotadas depois da constituição de determinadas dívidas ou com intenção de prejudicar credores, por outro lado, a operação pode ser questionada judicialmente. Por isso, proteção patrimonial exige planejamento jurídico, contábil, societário e tributário integrado.
O que é Blindagem Patrimonial Empresarial?
Blindagem Patrimonial Empresarial é o conjunto de medidas lícitas utilizadas para organizar bens, empresas, contratos e responsabilidades com o objetivo de reduzir a exposição patrimonial a riscos desnecessários. Ela pode envolver separação entre patrimônio pessoal e empresarial, reorganização societária, holdings, contratos, seguros, governança e gestão preventiva de passivos.
A proteção não é absoluta. Nenhuma estrutura pode servir para fraude, ocultação patrimonial ou descumprimento deliberado de obrigações. O foco deve estar em prevenção, organização e segregação legítima de riscos.
Blindagem patrimonial não significa tornar bens intocáveis
A expressão “blindagem” pode transmitir a ideia de que existe uma estrutura capaz de tornar patrimônio inalcançável por qualquer credor.
Na prática, isso não existe.
O patrimônio de uma empresa ou de seus sócios pode ser atingido quando há fundamento jurídico para isso. A proteção patrimonial legítima procura evitar exposição indevida, mas não elimina responsabilidades decorrentes de contratos, tributos, relações trabalhistas ou atos ilícitos.
O próprio Código Civil Brasileiro reconhece, em seu artigo 49-A, que a pessoa jurídica não se confunde com seus sócios, administradores ou instituidores e trata a autonomia patrimonial como instrumento lícito de segregação de riscos.
Ao mesmo tempo, o artigo 50 prevê a possibilidade de desconsideração da personalidade jurídica em situações de abuso, caracterizadas por desvio de finalidade ou confusão patrimonial.
O que o planejamento consegue fazer é separar corretamente atividades, patrimônio e riscos, respeitando esses limites.
Por exemplo, uma empresa operacional que concentra imóveis, veículos, aplicações, marcas e toda a atividade empresarial dentro da mesma pessoa jurídica pode manter ativos relevantes sujeitos aos riscos cotidianos da operação.
Dependendo da realidade econômica do grupo, pode fazer sentido revisar essa estrutura.
O ponto central é que qualquer reorganização deve apresentar finalidade legítima, ocorrer de forma documentada e ser realizada antes da existência de situações que possam caracterizar tentativa de prejudicar terceiros.
Quais riscos justificam uma revisão da estrutura patrimonial?
A necessidade de proteção patrimonial varia conforme atividade, porte, contratos, patrimônio acumulado e exposição da empresa.
Alguns fatores exigem maior atenção:
- operações com elevado risco trabalhista;
- contratos de grande valor;
- endividamento relevante;
- concessão frequente de garantias;
- atividades reguladas;
- imóveis concentrados na empresa operacional;
- veículos e máquinas de alto valor;
- entrada de novos sócios;
- expansão para novas unidades;
- sucessão familiar;
- dependência excessiva do patrimônio pessoal dos sócios.
Uma indústria, por exemplo, enfrenta uma matriz de risco diferente da de uma empresa de consultoria.
Por isso, uma estratégia patrimonial não deveria ser replicada simplesmente porque determinada estrutura funcionou em outro negócio. O diagnóstico deve considerar riscos jurídicos, fiscais, financeiros e operacionais próprios de cada organização.
Como funciona a Blindagem Patrimonial Empresarial na prática?
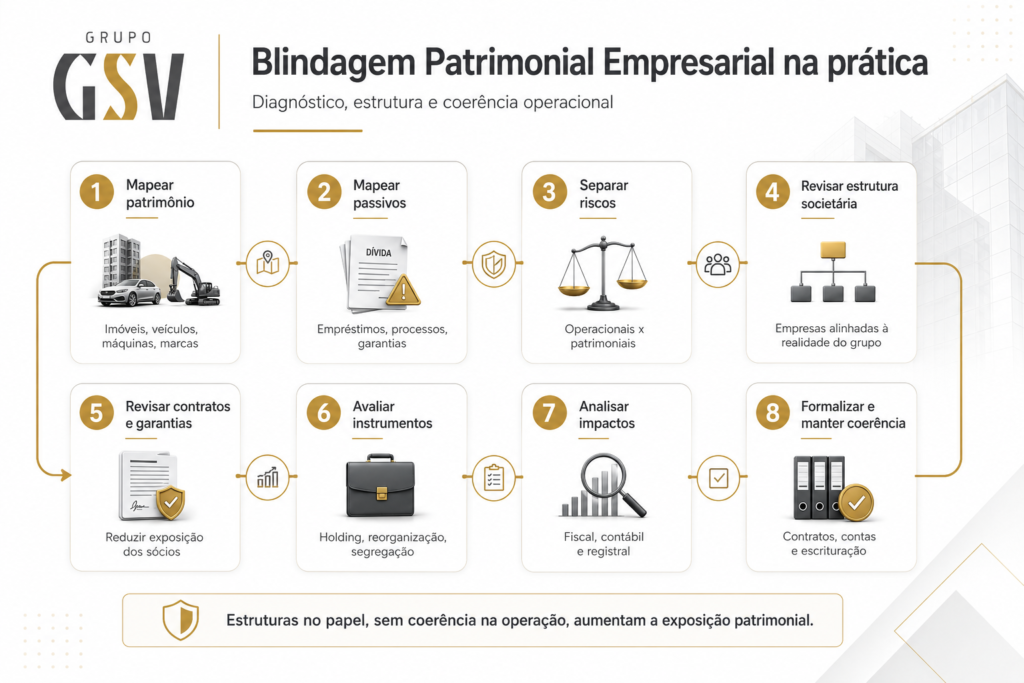
O processo começa pelo diagnóstico e não pela criação imediata de uma holding ou de outra empresa.
Uma sequência mais consistente envolve:
- Mapear o patrimônio: identifique imóveis, veículos, máquinas, investimentos, marcas, participações societárias e outros ativos relevantes.
- Mapear os passivos: analise empréstimos, processos, garantias, obrigações tributárias, contratos e riscos trabalhistas.
- Separar riscos operacionais de riscos patrimoniais: entenda quais ativos estão diretamente envolvidos na operação e quais possuem função predominantemente patrimonial.
- Revisar a estrutura societária: avalie se a organização atual das empresas ainda corresponde à realidade do grupo.
- Revisar contratos e garantias: muitas exposições patrimoniais surgem não da estrutura societária, mas de garantias pessoais assumidas pelos sócios.
- Avaliar instrumentos de organização patrimonial: isso pode envolver holdings, reorganizações societárias, segregação de atividades ou outras soluções juridicamente adequadas.
- Analisar impactos fiscais e contábeis: transferências patrimoniais podem gerar tributos, custos de registro e efeitos contábeis relevantes.
- Formalizar e manter coerência operacional: contratos, contas bancárias, escrituração e decisões precisam seguir a separação planejada.
Esse último ponto é especialmente relevante. Criar empresas diferentes no papel e continuar movimentando recursos indistintamente reduz a consistência da estrutura e pode aumentar a exposição dos sócios.
A separação patrimonial começa pela autonomia da pessoa jurídica
Um dos princípios mais importantes na organização patrimonial empresarial é a autonomia da pessoa jurídica em relação aos sócios.
Isso exige comportamento compatível com essa separação.
Na prática, a empresa deve possuir:
- contas bancárias próprias;
- escrituração contábil adequada;
- contratos em seu nome;
- pagamentos compatíveis com suas despesas;
- documentação das operações com sócios;
- controle de distribuição de lucros;
- registro de empréstimos e aportes;
- separação entre despesas particulares e empresariais.
Quando o patrimônio é administrado como se empresa e sócio fossem a mesma pessoa, aumenta o risco de questionamentos.
Além da separação financeira, os instrumentos societários precisam refletir a realidade da organização. A revisão do contrato social da empresa é especialmente relevante quando ocorreram mudanças de sócios, capital, administração, patrimônio ou estrutura operacional.
Confusão patrimonial: um dos maiores riscos para os sócios
Misturar despesas pessoais com recursos empresariais ainda é uma prática encontrada em empresas de diferentes portes.
Exemplos incluem:
- empresa pagando despesas residenciais do sócio sem tratamento adequado;
- aquisição de bens pessoais sem registro correspondente;
- saques sem documentação;
- transferências constantes entre contas sem origem identificada;
- utilização indistinta de veículos e imóveis;
- empréstimos informais entre sócios e empresa.
Além de prejudicar a contabilidade, esse comportamento reduz a clareza da separação patrimonial.
O Código Civil define a confusão patrimonial como uma das situações que podem caracterizar abuso da personalidade jurídica. Já o Código de Processo Civil estabelece, nos artigos 133 a 137, o procedimento do incidente de desconsideração da personalidade jurídica.
A proteção, portanto, começa com disciplina financeira e documental.
Não adianta criar uma estrutura societária sofisticada se a gestão cotidiana ignora a autonomia de cada pessoa jurídica.
Holding patrimonial é uma ferramenta, não uma solução automática
A holding aparece frequentemente em discussões sobre Blindagem Patrimonial Empresarial.
Ela pode ser útil para concentrar participações societárias ou determinados ativos, facilitar organização sucessória e estabelecer regras de governança.
Mas sua utilização precisa ser analisada caso a caso.
Uma holding pode fazer sentido quando existe:
- conjunto relevante de imóveis;
- múltiplas empresas;
- necessidade de organização sucessória;
- patrimônio familiar significativo;
- interesse em separar propriedade e operação;
- necessidade de regras societárias mais estruturadas.
Por outro lado, criar uma holding sem necessidade concreta pode aumentar:
- custos contábeis;
- obrigações acessórias;
- despesas jurídicas;
- complexidade administrativa;
- custos de transferência patrimonial.
A estrutura deve resolver um problema real e ser comparada com outras alternativas antes de sua constituição.
Separar empresa operacional e patrimônio pode reduzir exposição?
Em determinados grupos empresariais, sim.
Considere uma empresa operacional que possui um galpão relevante utilizado na atividade.
Se o imóvel estiver dentro da mesma pessoa jurídica que celebra contratos, emprega funcionários e assume riscos comerciais, ele estará dentro da mesma estrutura patrimonial da operação.
Dependendo do caso, pode ser avaliada uma organização em que o imóvel pertença a outra sociedade e seja utilizado pela empresa operacional mediante relação contratual formal.
Entretanto, isso exige análise de:
- tributação;
- valor da transferência;
- contrato;
- contabilização;
- finalidade econômica;
- regras societárias;
- eventuais garantias existentes.
Mover patrimônio entre empresas sem avaliar essas variáveis pode aumentar custos em vez de reduzir riscos.
Aspectos jurídicos, fiscais e operacionais da proteção patrimonial
A proteção patrimonial empresarial só é consistente quando as áreas jurídica, contábil e tributária trabalham sobre a mesma estrutura.
1.Autonomia patrimonial e desconsideração da personalidade jurídica
O artigo 49-A do Código Civil estabelece que a pessoa jurídica não se confunde com seus sócios, associados, instituidores ou administradores.
Essa autonomia é um dos fundamentos jurídicos da separação patrimonial empresarial.
Ao mesmo tempo, o artigo 50 permite a desconsideração da personalidade jurídica em caso de abuso, especialmente quando caracterizados desvio de finalidade ou confusão patrimonial.
Isso significa que separar empresas apenas formalmente, sem respeitar a autonomia real de cada sociedade, pode gerar questionamentos.
2.Fraude contra credores e reorganizações tardias
Proteção patrimonial deve ser preventiva.
Transferir bens depois que determinadas obrigações já existem pode ser questionado quando a operação possui potencial de prejudicar credores.
Além das regras materiais previstas na legislação civil, o Código de Processo Civil determina que, acolhido pedido de desconsideração, determinadas alienações ou onerações ocorridas em fraude à execução podem ser consideradas ineficazes em relação ao credor.
Por isso, uma estratégia de proteção não deveria começar quando uma execução já está em andamento.
O momento adequado é quando a empresa está organizada e consegue estruturar seus ativos com planejamento, finalidade econômica e documentação consistente.
3.Aspectos tributários
Transferências de imóveis, quotas e outros ativos podem produzir efeitos fiscais relevantes.
Dependendo da operação, precisam ser avaliados:
- ganho de capital;
- ITBI;
- ITCMD;
- Imposto de Renda;
- tributação da renda de locação;
- valor contábil dos ativos;
- distribuição de lucros;
- reorganizações societárias.
A Receita Federal orienta sobre operações sujeitas à apuração de ganho de capital, incluindo venda, doação e determinadas transferências patrimoniais.
Isso demonstra por que transferir ativos para uma nova estrutura sem simulação prévia pode gerar tributação não prevista.
Não existe uma estrutura fiscalmente ideal para todos os casos. O modelo deve ser analisado antes da execução, considerando patrimônio, finalidade, regime tributário, legislação aplicável e horizonte de longo prazo.
4.Garantias pessoais dos sócios
Mesmo com patrimônio bem organizado, o sócio pode assumir exposição pessoal ao prestar garantias.
São exemplos:
- aval;
- fiança;
- garantia hipotecária;
- alienação fiduciária;
- outras garantias contratuais.
Por isso, contratos bancários e comerciais devem entrar na análise patrimonial.
Uma empresa pode ter excelente estrutura societária e, ainda assim, manter seus proprietários altamente expostos porque eles garantem pessoalmente grande parte das operações.
5.Compliance e documentação das operações
A separação patrimonial precisa ser demonstrável.
Políticas internas, registros contábeis, documentos societários e contratos entre partes relacionadas ajudam a sustentar a coerência da estrutura adotada. Esse cuidado está alinhado às práticas de compliance empresarial e prevenção de riscos, que buscam reduzir falhas jurídicas, fiscais e operacionais por meio de processos documentados.
Tabela: principais instrumentos de organização patrimonial
| Instrumento ou medida | Finalidade principal | Ponto de atenção |
| Separação financeira | Distinguir patrimônio pessoal e empresarial | Exige disciplina contábil e bancária |
| Holding | Organizar participações ou ativos | Deve possuir finalidade econômica real |
| Reorganização societária | Separar negócios e riscos | Pode gerar efeitos fiscais e custos |
| Contratos entre empresas | Formalizar relações dentro do grupo | Valores e condições devem ser justificáveis |
| Acordo de sócios | Definir direitos e responsabilidades | Precisa acompanhar a estrutura societária |
| Seguros | Transferir determinados riscos | Coberturas e exclusões precisam ser analisadas |
| Governança | Reduzir decisões informais | Depende de regras efetivamente aplicadas |
| Planejamento sucessório | Organizar transferência futura | Requer análise jurídica e tributária |
| Revisão de garantias | Reduzir exposição pessoal | Depende da negociação contratual |
| Compliance documental | Demonstrar autonomia das estruturas | Exige controles permanentes |
Seguros também fazem parte da proteção patrimonial
Proteção patrimonial não é apenas societária.
Determinados riscos podem ser transferidos por meio de seguros adequados.
Dependendo da atividade, podem ser avaliadas coberturas para:
- responsabilidade civil;
- patrimônio;
- equipamentos;
- riscos operacionais;
- transporte;
- responsabilidade de administradores;
- interrupção de negócios.
O seguro não substitui planejamento jurídico, mas pode complementar uma estratégia mais ampla de gestão e transferência de riscos.
O papel da contabilidade na proteção do patrimônio
A contabilidade é parte da evidência de que a separação patrimonial existe de fato.
Ela permite registrar corretamente:
- integralização de capital;
- aquisição e venda de ativos;
- empréstimos entre partes relacionadas;
- distribuição de lucros;
- retiradas;
- pagamentos;
- depreciação;
- receitas;
- despesas.
Sem registros adequados, torna-se mais difícil demonstrar a origem das movimentações e a autonomia entre pessoas físicas e jurídicas.
Por isso, proteção patrimonial sem contabilidade organizada tende a ser frágil.
Proteção patrimonial também precisa considerar a sucessão
Uma estrutura empresarial organizada apenas para o presente pode gerar problemas quando ocorre falecimento, afastamento de sócio ou transferência do patrimônio para a geração seguinte.
A proteção de ativos deve considerar quem será proprietário, como as quotas serão transmitidas, quais regras regerão a administração e de que maneira os herdeiros poderão participar do negócio.
Esse cuidado aproxima a proteção patrimonial do planejamento sucessório empresarial, permitindo que patrimônio, propriedade e continuidade da empresa sejam tratados dentro da mesma estratégia.
Principais erros na Blindagem Patrimonial Empresarial
1. Procurar proteção apenas depois do surgimento da dívida
Esse é um dos erros mais graves.
Impacto: transferências realizadas em momento inadequado podem ser questionadas como tentativa de prejudicar credores.
Como evitar: realizar planejamento patrimonial preventivamente, antes da materialização do problema.
2. Confundir proteção com ocultação de patrimônio
A estrutura jurídica não deve ser utilizada para esconder bens ou frustrar obrigações legítimas.
Impacto: operações podem ser questionadas judicialmente e gerar responsabilização.
Como evitar: manter finalidade econômica, documentação, transparência contábil e coerência entre a estrutura formal e a operação real.
3. Criar holding sem diagnóstico
A holding não é obrigatória para proteger ou organizar patrimônio.
Impacto: aumento de custos e complexidade sem benefício proporcional.
Como evitar: comparar cenários jurídicos, tributários, contábeis e financeiros antes da reorganização.
4. Misturar contas pessoais e empresariais
Essa prática compromete a autonomia patrimonial.
Impacto: falhas contábeis, problemas fiscais e maior risco de caracterização de confusão patrimonial.
Como evitar: estabelecer rotinas claras para pagamentos, retiradas, aportes, empréstimos e movimentações financeiras.
5. Ignorar garantias pessoais
O empresário pode organizar ativos e continuar assumindo aval ou fiança em grande parte das operações da empresa.
Impacto: manutenção de exposição relevante do patrimônio pessoal.
Como evitar: revisar contratos e avaliar alternativas de garantia antes de assumir novas obrigações.
6. Transferir ativos sem calcular tributos
Reorganizações patrimoniais podem gerar custos tributários expressivos.
Impacto: perda financeira e inviabilidade da operação planejada.
Como evitar: realizar simulações jurídicas, contábeis e fiscais antes da transferência.
Benefícios de uma proteção patrimonial bem estruturada
Separação mais clara entre empresa e sócios
A autonomia patrimonial melhora controles e reduz interferências pessoais na gestão financeira.
Redução de exposição desnecessária
Ativos podem ser organizados conforme sua função e o risco de cada atividade.
Isso não elimina responsabilidades legítimas, mas evita concentrações patrimoniais sem necessidade econômica.
Maior segurança jurídica
Contratos, documentos societários e regras internas coerentes reduzem ambiguidades e ajudam a demonstrar a finalidade das operações realizadas.
Melhor planejamento tributário
Uma análise prévia permite identificar os impactos fiscais de reorganizações e evitar decisões baseadas apenas em percepções sobre redução de tributos.
Facilidade para sucessão
Uma estrutura patrimonial organizada tende a facilitar a transferência de participações e a definição das relações entre herdeiros, sócios e gestores.
Gestão financeira mais profissional
Separar recursos, documentar operações e identificar ativos melhora a qualidade das informações contábeis e da tomada de decisão.
Crescimento empresarial com maior controle
À medida que a empresa cresce, aumentam contratos, responsabilidades e patrimônio.
Uma estrutura adequada evita que o crescimento operacional aconteça sem revisão dos riscos jurídicos, financeiros e patrimoniais que o acompanham.
Perguntas frequentes sobre Blindagem Patrimonial Empresarial
1.Blindagem patrimonial é legal?
Sim, desde que envolva planejamento lícito, realizado com finalidade legítima e sem fraude contra credores ou ocultação de bens. A estratégia deve respeitar normas civis, societárias, tributárias, trabalhistas e contratuais aplicáveis.
2.Uma holding protege todos os bens dos sócios?
Não. A holding pode organizar ativos e participações, mas não torna o patrimônio imune a obrigações. Sua efetividade depende da estrutura, da finalidade econômica, da documentação e do cumprimento das regras legais.
3.É possível proteger o patrimônio depois que surgiu uma dívida?
Operações realizadas após o surgimento de determinados passivos podem ser questionadas judicialmente, especialmente quando prejudicam credores. Por isso, a organização patrimonial deve ser estruturada preventivamente.
4.O patrimônio pessoal do sócio pode responder por dívida da empresa?
Em determinadas hipóteses, sim. Isso pode ocorrer, por exemplo, quando existem garantias pessoais ou situações que justificam a desconsideração da personalidade jurídica. A análise depende da origem da obrigação e dos fatos concretos.
5.Ter várias empresas significa estar mais protegido?
Não necessariamente. Multiplicar pessoas jurídicas sem finalidade econômica e sem separação real de patrimônio pode apenas aumentar a complexidade do grupo e os custos de administração.
6.Blindagem Patrimonial Empresarial reduz impostos?
Esse não deve ser o objetivo principal. Algumas reorganizações podem produzir efeitos tributários diferentes, enquanto outras geram novos custos. A tributação precisa ser simulada conforme os ativos, a estrutura e a operação pretendida.
Proteger patrimônio exige organização antes do risco
A Blindagem Patrimonial Empresarial juridicamente consistente não nasce de uma manobra isolada.
Ela resulta da combinação entre autonomia patrimonial, boa contabilidade, contratos adequados, organização societária, gestão de riscos, planejamento sucessório, compliance e avaliação tributária.
A empresa precisa saber quais ativos possui, quais riscos assume, quais garantias foram prestadas e como seu patrimônio está distribuído.
A partir disso, é possível identificar exposições desnecessárias e avaliar soluções proporcionais à realidade do negócio.
O princípio central é simples: proteção patrimonial deve organizar, segregar riscos legítimos e prevenir problemas. Não deve ser utilizada para esconder patrimônio ou frustrar direitos de terceiros.
Estruture a proteção patrimonial com uma visão integrada
Uma decisão patrimonial pode produzir efeitos societários, contábeis, fiscais e jurídicos ao mesmo tempo. Por isso, analisar apenas uma dessas áreas pode gerar uma estrutura formalmente sofisticada, mas financeiramente ineficiente ou juridicamente vulnerável.
O GRUPO GSV integra contabilidade consultiva, assessoria jurídica, consultoria empresarial, planejamento tributário, gestão financeira e outras soluções voltadas à organização, prevenção de riscos e crescimento empresarial.
Essa atuação integrada permite avaliar patrimônio, estrutura societária, contratos, passivos, tributação e objetivos de longo prazo antes de implementar alterações relevantes.
Se sua empresa cresceu, acumulou ativos ou mantém patrimônio pessoal e empresarial excessivamente conectado, fale com um especialista do GRUPO GSV para avaliar a estrutura atual e identificar medidas juridicamente adequadas para melhorar a organização e a proteção patrimonial do negócio.