
Uma empresa pode apresentar crescimento nas vendas, boa margem operacional e até lucro contábil — e ainda assim enfrentar dificuldades para pagar fornecedores, salários, impostos e empréstimos.
A explicação está em uma diferença que muitos gestores só percebem quando o caixa começa a apertar: lucro não significa dinheiro disponível.
Quando as vendas são realizadas a prazo, os estoques consomem recursos antes de gerar receita ou os investimentos exigem desembolsos elevados, existe um intervalo entre o resultado econômico apresentado pela empresa e a entrada efetiva de dinheiro. Quanto maior esse intervalo, maior pode ser a necessidade de capital de giro.
É nesse ponto que o fluxo de caixa projetado ganha importância. Em vez de mostrar apenas quanto entrou e saiu, ele permite antecipar como o saldo financeiro deverá se comportar nas próximas semanas e meses, revelando períodos de déficit antes que eles comprometam a operação.
Esse acompanhamento faz parte de uma gestão estruturada do fluxo de caixa empresarial, na qual recebimentos, despesas, tributos, capital de giro e decisões de investimento são analisados de forma integrada.
Neste artigo, você entenderá por que negócios lucrativos podem ficar sem caixa, como elaborar uma projeção financeira confiável, quais variáveis precisam ser consideradas e de que forma utilizar essas informações para proteger a liquidez e sustentar o crescimento.
O que é fluxo de caixa projetado?
O fluxo de caixa projetado é uma previsão das entradas, saídas e saldos financeiros de uma empresa para períodos futuros.
Ele considera recebimentos esperados, pagamentos programados, tributos, folha, investimentos, financiamentos e outras movimentações para estimar quanto dinheiro estará disponível em cada período.
Diferentemente do fluxo de caixa realizado, que registra movimentações já ocorridas, a projeção é uma ferramenta de planejamento.
Seu objetivo é antecipar insuficiências ou excedentes de caixa e permitir que a gestão tome decisões antes de surgir um problema de liquidez.
O Sebrae orienta que o fluxo de caixa deve reunir todos os recebimentos e pagamentos, permitindo avaliar o saldo disponível e projetar necessidades futuras de capital de giro.
Como uma empresa pode ter lucro e mesmo assim quebrar?
A principal razão está na diferença entre resultado econômico e disponibilidade financeira.
A Demonstração do Resultado do Exercício (DRE) reconhece receitas e despesas segundo critérios contábeis, normalmente relacionados ao regime de competência.
Isso significa que uma venda pode contribuir para o lucro do período mesmo que o cliente ainda não tenha efetuado o pagamento.
Imagine uma empresa que venda R$ 500 mil durante determinado mês e registre R$ 350 mil em custos e despesas. Economicamente, existe um resultado positivo de R$ 150 mil.
Agora considere que:
- R$ 350 mil das vendas serão recebidos somente em 60 dias;
- os fornecedores precisam receber em 30 dias;
- os salários serão pagos no início do mês seguinte;
- os tributos vencem antes do recebimento de parte dos clientes;
- uma parcela de financiamento de R$ 50 mil vence no mesmo período.
A empresa apresenta lucro, mas pode não ter recursos suficientes na conta bancária para cumprir todos os compromissos.
Esse descasamento é uma das razões pelas quais analisar apenas faturamento, margem ou lucro não é suficiente para avaliar a saúde financeira de um negócio.
Uma abordagem mais ampla de gestão financeira empresarial considera simultaneamente resultado, caixa, prazos, endividamento e capacidade de financiar a operação.
Lucro mede desempenho; caixa mede capacidade de pagamento
Os dois indicadores são necessários, mas respondem perguntas diferentes.
A DRE ajuda a compreender se a operação está gerando resultado econômico. O fluxo financeiro revela se existe dinheiro disponível no momento em que os compromissos vencem.
Uma empresa pode, portanto, apresentar simultaneamente:
- vendas em crescimento;
- EBITDA positivo;
- margem líquida satisfatória;
- carteira elevada de clientes;
- saldo bancário insuficiente para o próximo ciclo de pagamentos.
Quando essa situação se repete, é necessário investigar ciclo financeiro, contas a receber, estoques, prazo de fornecedores, endividamento e necessidade de capital de giro.
Ciclo financeiro: onde o caixa começa a ficar pressionado
Uma das análises mais importantes dentro da projeção financeira é o intervalo entre o momento em que a empresa desembolsa recursos e aquele em que recebe pelas vendas realizadas.
Considere uma indústria que:
- compra matéria-prima;
- paga o fornecedor em 30 dias;
- mantém o material em estoque;
- realiza a produção;
- vende o produto;
- concede 60 dias de prazo ao cliente.
A empresa pode passar semanas financiando toda a operação antes que o dinheiro da venda retorne ao caixa.
Quanto maior esse intervalo, maior tende a ser a necessidade de recursos para sustentar a operação.
O capital de giro, segundo o Sebrae, reúne os recursos necessários para manter estoques, financiar vendas a prazo, pagar fornecedores, impostos, salários e demais despesas operacionais.
O mesmo fenômeno aparece em diversos setores. Uma construtora pode arcar com mão de obra e materiais antes de receber medições. Uma distribuidora compra estoques antes de transformá-los em receita.
Uma empresa de serviços paga sua equipe mensalmente enquanto determinados contratos só serão recebidos em 45 ou 60 dias.
Por isso, crescimento sem planejamento financeiro também pode aumentar o risco.
Vender mais pode consumir caixa
Esse efeito costuma surpreender empresários porque aumento de faturamento normalmente é associado automaticamente à melhoria financeira.
Imagine que uma empresa precise desembolsar R$ 70 para produzir ou adquirir aquilo que vende por R$ 100.
Se os R$ 70 precisarem ser pagos antes que os R$ 100 sejam recebidos, cada nova venda cria temporariamente uma necessidade adicional de financiamento.
Quanto mais rápido o negócio cresce, mais dinheiro poderá precisar para sustentar estoques, fornecedores, folha e despesas até que os recebimentos aconteçam.
O problema, portanto, não é crescer. É crescer sem calcular quanto capital será necessário para financiar esse crescimento.
Essa análise também deve fazer parte de uma estratégia de crescimento empresarial sustentável, na qual expansão comercial e capacidade financeira avançam de forma compatível.
Como funciona o fluxo de caixa projetado?
Uma boa projeção não consiste em simplesmente repetir os números do mês anterior. Ela combina obrigações já conhecidas, histórico financeiro, comportamento de clientes e premissas sobre eventos futuros.
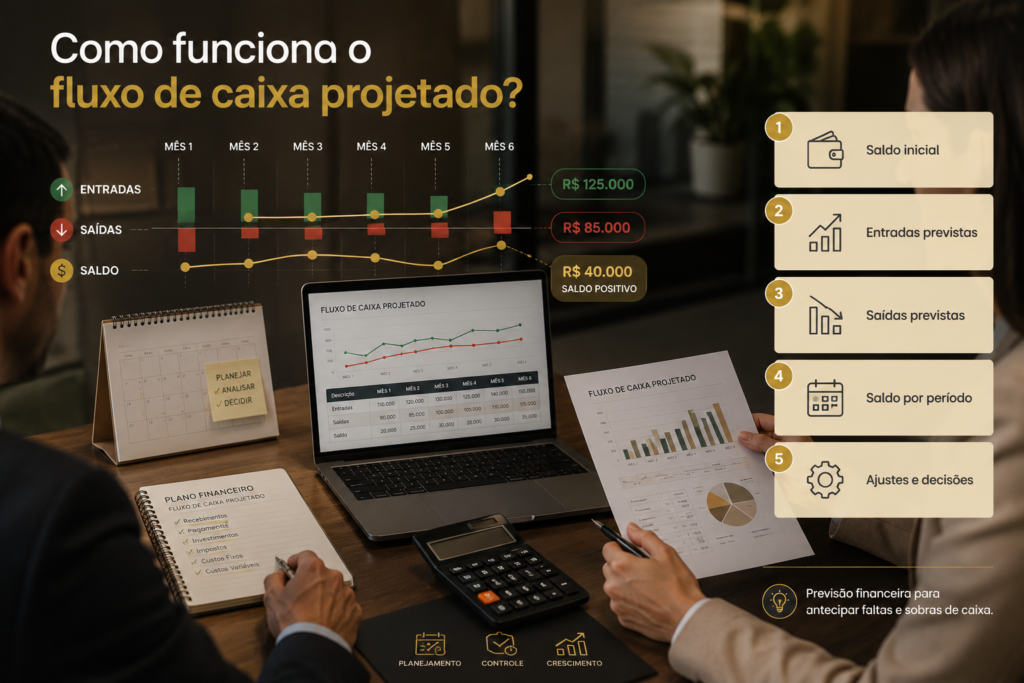
1. Defina o saldo inicial disponível
O ponto de partida deve representar os recursos efetivamente disponíveis para utilização.
Isso exige atenção porque saldo contábil, limite bancário e caixa livre não são necessariamente a mesma coisa. Valores bloqueados, aplicações com restrições ou limites de crédito não devem ser confundidos com recursos próprios imediatamente disponíveis.
2. Projete os recebimentos
O ideal é trabalhar com datas prováveis de entrada, e não apenas com faturamento.
Podem entrar nessa etapa:
- duplicatas a receber;
- boletos;
- cartões;
- Pix;
- contratos recorrentes;
- parcelas de clientes;
- repasses de marketplaces;
- recebimentos relacionados a projetos;
- antecipações;
- outras receitas operacionais.
Também deve ser considerada a inadimplência histórica. Projetar que 100% das vendas serão recebidas exatamente na data combinada pode criar uma visão excessivamente otimista.
Quando atrasos recorrentes afetam a previsibilidade, a empresa também deve estruturar processos para reduzir a inadimplência empresarial e melhorar a qualidade das previsões financeiras.
3. Mapeie as saídas obrigatórias
A projeção deve contemplar compromissos como:
- fornecedores;
- folha de pagamento;
- encargos trabalhistas;
- aluguel;
- energia;
- softwares;
- logística;
- despesas administrativas;
- impostos;
- financiamentos;
- seguros;
- contratos recorrentes.
Quanto maior o detalhamento dos vencimentos, maior será a utilidade da projeção.
4. Separe despesas recorrentes de eventos extraordinários
Investimentos, reformas, aquisição de máquinas, pagamentos de bônus, distribuições de lucros e liquidação de dívidas podem distorcer significativamente determinado período.
Esses movimentos devem aparecer de forma identificável para que a gestão entenda a origem de eventual redução do caixa.
5. Calcule o saldo projetado de cada período
De forma simplificada:
Saldo final projetado = saldo inicial + entradas previstas – saídas previstas
O saldo final de um período torna-se o saldo inicial do período seguinte. Esse encadeamento permite identificar exatamente em qual momento uma insuficiência financeira poderá ocorrer.
6. Atualize a projeção continuamente
Fluxo projetado não deve ser um relatório produzido no começo do ano e abandonado.
Vendas mudam, clientes atrasam, fornecedores renegociam, investimentos aparecem e despesas imprevistas acontecem.
Uma prática eficiente é trabalhar com projeção móvel: sempre que um período termina, adiciona-se outro à frente. A CAIXA orienta que o fluxo de caixa considere previsões de gastos e recebimentos futuros e recomenda acompanhamento frequente dos saldos para identificar antecipadamente possíveis dificuldades.
Qual horizonte usar no fluxo de caixa projetado?
Não existe um único horizonte adequado para todas as decisões. A empresa pode trabalhar com diferentes níveis de detalhamento simultaneamente.
| Horizonte | Principal finalidade | Nível de detalhe |
| 7 a 30 dias | Garantir pagamentos e liquidez imediata | Muito alto |
| 30 a 90 dias | Planejar capital de giro e negociações | Alto |
| 3 a 12 meses | Investimentos, orçamento e estratégia | Médio |
| Acima de 12 meses | Expansão, financiamentos e cenários | Mais consolidado |
Para empresas com caixa pressionado, acompanhar somente uma projeção mensal pode ser insuficiente.
Se salários vencem no dia 5, fornecedores no dia 10 e os maiores clientes pagam no dia 20, o resultado consolidado do mês pode parecer saudável enquanto existe falta de dinheiro durante parte desse intervalo.
Nesses casos, uma visão diária ou semanal é mais adequada.
Fluxo de caixa projetado, realizado e DRE: qual a diferença?
Esses instrumentos são complementares e não devem ser analisados de forma isolada.
| Ferramenta | O que mostra | Pergunta que responde |
| Fluxo de caixa realizado | Entradas e saídas que já ocorreram | O que aconteceu com o dinheiro? |
| Fluxo de caixa projetado | Entradas e saídas futuras estimadas | Teremos caixa para cumprir os compromissos? |
| DRE | Receitas, custos, despesas e resultado econômico | A empresa teve lucro ou prejuízo? |
| Balanço patrimonial | Ativos, passivos e patrimônio | Qual é a posição patrimonial da empresa? |
| Orçamento empresarial | Metas financeiras planejadas | Quanto pretendemos vender, gastar e investir? |
Um erro de gestão frequente é utilizar apenas uma dessas visões.
Uma empresa financeiramente bem controlada precisa relacionar rentabilidade, patrimônio, endividamento e liquidez para compreender sua situação econômica e financeira de forma consistente.
Aspectos técnicos, fiscais e operacionais que afetam a projeção
Projetar caixa corretamente exige olhar além da conta bancária. Questões contábeis, tributárias, financeiras e operacionais podem alterar tanto a data quanto o valor das movimentações.
Regime de competência e regime de caixa
Na contabilidade, receitas e despesas são reconhecidas de acordo com critérios próprios, muitas vezes pelo regime de competência. Já a gestão do caixa está preocupada com a movimentação financeira efetiva.
Essa diferença explica por que o lucro contábil de determinado período não necessariamente coincide com a geração de caixa daquele mesmo período.
Em situações específicas, inclusive tributárias, o tratamento entre competência e caixa pode variar conforme o regime e a forma de escrituração.
A Receita Federal apresenta orientações sobre reconhecimento de receitas, incluindo hipóteses relacionadas aos regimes de caixa e competência.
Tributos precisam entrar pela data efetiva de pagamento
Empresas costumam cometer um erro ao analisar tributos apenas como percentual sobre o faturamento.
Para o fluxo financeiro, interessa também quando o imposto será efetivamente pago.
IRPJ, CSLL, contribuições previdenciárias, FGTS, tributos estaduais, municipais e demais obrigações podem criar concentrações relevantes de desembolso em determinados períodos.
O calendário fiscal, portanto, deve fazer parte da projeção. Não basta estimar o custo tributário anual; é necessário saber quais valores vencerão em cada semana ou mês.
Parcelamentos e financiamentos
Uma parcela de financiamento possui impacto direto no caixa mesmo quando parte do seu tratamento contábil não aparece da mesma maneira na DRE.
Por isso, a empresa precisa mapear:
- principal da dívida;
- juros;
- datas de vencimento;
- carências;
- amortizações extraordinárias;
- contratos de capital de giro;
- garantias e obrigações vinculadas.
Analisar apenas despesas financeiras não demonstra todo o desembolso necessário para pagar uma dívida.
Investimentos não devem desaparecer da análise
Aquisição de equipamentos, abertura de unidades, implantação de sistemas e reformas podem ser fundamentais para o crescimento.
Entretanto, esses investimentos consomem caixa. Uma operação lucrativa pode enfrentar forte restrição financeira se realizar diversos investimentos simultaneamente sem estruturar fontes de financiamento compatíveis.
Distribuição de lucros exige disponibilidade financeira
Lucro apurado não significa necessariamente dinheiro livre para distribuição imediata.
Antes de retirar recursos da empresa, os sócios precisam analisar necessidades de capital de giro, dívidas, impostos, investimentos planejados, compromissos futuros e reserva financeira.
Distribuir lucro sem verificar a projeção de caixa pode enfraquecer uma empresa que, economicamente, apresenta bons resultados.
O fluxo de caixa projetado deve trabalhar com cenários?
Sim. Nenhuma previsão financeira é totalmente precisa. Por isso, uma gestão mais madura não deve depender de uma única projeção.
É possível trabalhar com pelo menos três cenários.
Cenário base
Representa aquilo que a administração considera mais provável, considerando vendas esperadas, comportamento médio de recebimentos e despesas conhecidas.
Cenário otimista
Simula condições favoráveis, como crescimento acima do esperado, redução de inadimplência, recebimentos antecipados ou melhoria de margem.
Cenário conservador
Considera situações como:
- queda das vendas;
- aumento da inadimplência;
- atraso de clientes relevantes;
- aumento de custos;
- redução de margem;
- necessidade inesperada de investimento;
- perda temporária de faturamento.
Esse cenário funciona como um teste de estresse financeiro.
A pergunta deixa de ser apenas “quanto dinheiro teremos?” e passa a ser: quanto tempo a empresa consegue operar se as condições piorarem?
Quais indicadores complementam o fluxo de caixa projetado?
A projeção fica mais útil quando analisada em conjunto com indicadores financeiros e operacionais.
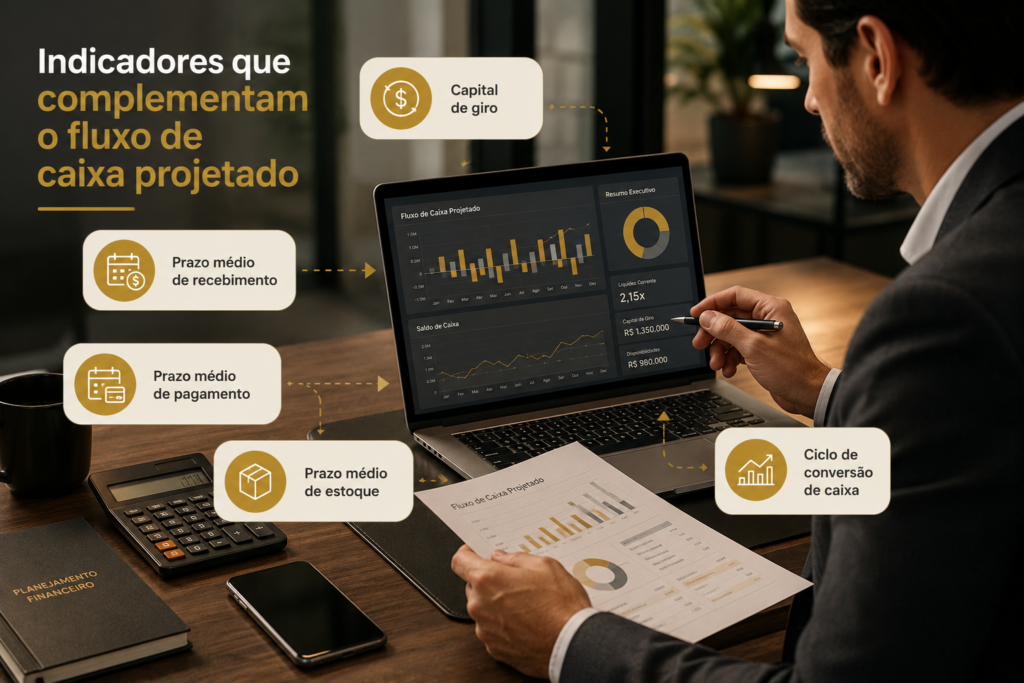
Necessidade de capital de giro
Indica quanto recurso a operação precisa para financiar o intervalo entre pagamentos e recebimentos.
Prazo médio de recebimento
Mostra, em média, quanto tempo a empresa demora para transformar vendas realizadas em dinheiro efetivamente disponível.
Prazo médio de pagamento
Indica o tempo disponível para quitar fornecedores e determinadas obrigações.
Prazo médio de estoque
Mostra por quanto tempo os recursos permanecem imobilizados em mercadorias ou matérias-primas antes da venda.
Ciclo de conversão de caixa
Relaciona estoques, recebimentos e pagamentos para demonstrar por quantos dias a empresa precisa financiar sua própria operação.
Esses indicadores ajudam a explicar por que duas empresas com margens semelhantes podem apresentar necessidades financeiras completamente diferentes.
Principais erros no fluxo de caixa projetado
1. Confundir faturamento com recebimento
Erro: registrar uma venda de R$ 100 mil como entrada imediata quando o cliente pagará em 60 dias.
Impacto: o caixa disponível é superestimado e decisões passam a ser tomadas com base em dinheiro que ainda não entrou.
Como evitar: projetar recebimentos conforme as condições comerciais e as datas prováveis de liquidação.
2. Ignorar inadimplência e atrasos
Erro: considerar que todos os clientes pagarão pontualmente.
Impacto: a empresa trabalha com uma previsão excessivamente otimista.
Como evitar: utilizar históricos de atraso, índices de inadimplência e cenários conservadores.
3. Esquecer impostos e obrigações periódicas
Erro: deixar de projetar tributos, férias, 13º salário, seguros, manutenções e despesas anuais.
Impacto: desembolsos previsíveis passam a parecer emergências.
Como evitar: construir um calendário financeiro anual e incorporá-lo à projeção.
4. Misturar caixa operacional com limite bancário
Erro: tratar cheque especial ou crédito pré-aprovado como se fossem recursos gerados pela própria atividade.
Impacto: a verdadeira capacidade financeira da operação fica distorcida.
Como evitar: separar recursos próprios, aplicações, linhas contratadas e crédito ainda não utilizado.
5. Fazer a projeção e não comparar com o realizado
Erro: produzir previsões sem medir posteriormente se elas se confirmaram.
Impacto: premissas equivocadas permanecem no modelo e os erros se repetem.
Como evitar: confrontar periodicamente previsão e realização, identificando as causas dos desvios.
6. Planejar crescimento sem calcular capital de giro
Erro: projetar aumento das vendas sem considerar estoques, contas a receber, contratações e custos adicionais.
Impacto: a expansão aumenta a necessidade de caixa mais rápido do que a capacidade de financiamento da empresa.
Como evitar: simular o impacto financeiro do crescimento antes de assumir novos compromissos.
Benefícios de um fluxo de caixa projetado bem estruturado
Antecipação de problemas de liquidez
Descobrir hoje que poderá faltar caixa em 60 dias oferece alternativas. Descobrir no dia do vencimento restringe drasticamente as opções.
Com antecedência, a empresa pode renegociar prazos, ajustar compras, acelerar cobranças ou avaliar fontes de financiamento.
Redução do custo financeiro
Empresas que recorrem a crédito emergencial frequentemente aceitam condições menos favoráveis.
Planejamento permite negociar antes da urgência, comparar alternativas e evitar que linhas caras sejam utilizadas para cobrir falhas recorrentes de organização financeira.
Melhor gestão do capital de giro
A projeção mostra quando o caixa ficará pressionado e ajuda a identificar quais fatores estão causando essa necessidade.
Isso permite agir sobre estoque, cobrança, prazo de clientes, fornecedores e estrutura de despesas.
Decisões de investimento mais seguras
Antes de comprar equipamentos, contratar pessoas ou abrir uma nova unidade, a gestão consegue simular o efeito dessas decisões sobre o caixa.
Maior eficiência operacional
Áreas de compras, vendas, financeiro e gestão passam a trabalhar com premissas mais integradas.
A política comercial deixa de considerar apenas volume de vendas e passa a incluir prazo de recebimento, margem e impacto financeiro.
Crescimento mais sustentável
Empresas capazes de prever sua necessidade de caixa conseguem avaliar com maior clareza quanto podem crescer utilizando recursos próprios e quando será necessário buscar capital adicional.
Quando a projeção indica falta de caixa, o que fazer?
Um saldo negativo projetado não deve resultar automaticamente na contratação de empréstimo.
Primeiro, é necessário identificar a origem do problema.
- Se a dificuldade estiver relacionada a atrasos de clientes, a solução pode envolver cobrança e política de crédito.
- Se estiver relacionada a estoques excessivos, talvez seja necessário rever compras e giro dos produtos.
- Se os fornecedores recebem muito antes dos clientes, pode existir espaço para renegociação de prazos.
- Se a operação possui margem insuficiente, financiar o déficit pode apenas postergar um problema estrutural.
- Se o negócio cresce rapidamente e possui boa rentabilidade, uma linha de capital de giro adequadamente estruturada pode ser considerada.
A decisão depende do diagnóstico.
O fluxo projetado mostra quando o problema poderá acontecer. A análise financeira explica por que ele acontecerá e quais decisões podem corrigir a causa.
Perguntas frequentes sobre fluxo de caixa projetado
Fluxo de caixa projetado é igual a orçamento?
Não. O orçamento define metas de receitas, custos, despesas e investimentos, enquanto o fluxo de caixa projetado acompanha quando o dinheiro deverá efetivamente entrar ou sair. Os dois instrumentos devem ser utilizados de maneira integrada.
Com que frequência o fluxo de caixa projetado deve ser atualizado?
Depende da complexidade da operação. Empresas com maior volatilidade financeira podem precisar de atualização diária ou semanal.
Operações mais previsíveis também devem revisar as projeções sempre que houver alterações relevantes em vendas, recebimentos, pagamentos ou investimentos.
Por quantos meses devo projetar o caixa?
É recomendável combinar horizontes. Uma visão detalhada das próximas semanas ajuda na liquidez imediata, enquanto projeções de três, seis ou doze meses apoiam decisões de investimento, contratação, endividamento e expansão.
Empresa lucrativa precisa acompanhar fluxo de caixa?
Sim. Empresas lucrativas também podem enfrentar falta de liquidez devido a vendas a prazo, estoques, investimentos, endividamento e diferenças entre datas de recebimento e pagamento.
Fluxo de caixa negativo significa prejuízo?
Não necessariamente. Uma empresa pode ter saída líquida de caixa em determinado período por causa de investimentos, quitação de dívidas ou descasamento entre pagamentos e recebimentos e, ao mesmo tempo, apresentar lucro contábil.
O fluxo de caixa projetado ajuda a decidir se a empresa pode crescer?
Sim. Ao simular aumento de vendas, estoques, custos, contratações e contas a receber, a projeção ajuda a calcular quanto capital adicional será necessário para sustentar a expansão sem comprometer a liquidez.
Como transformar previsão financeira em decisões melhores
O fluxo de caixa projetado não é apenas um controle de pagamentos futuros. Ele conecta vendas, recebimentos, fornecedores, tributos, folha, investimentos e dívidas para mostrar como as decisões operacionais afetam a liquidez do negócio.
A principal leitura é objetiva: lucro e caixa precisam ser analisados juntos.
Uma empresa pode vender bem e ter boa margem, mas enfrentar dificuldades financeiras se receber depois de pagar seus compromissos. Também pode crescer rapidamente e consumir mais capital de giro do que consegue financiar.
Uma projeção consistente permite identificar esses movimentos antecipadamente, avaliar cenários, dimensionar necessidades financeiras e tomar decisões antes que a falta de caixa limite as alternativas da gestão.
O resultado é uma empresa com maior previsibilidade, melhor capacidade de planejamento e condições mais sólidas para crescer sem transformar expansão em pressão financeira.
Estruture a gestão financeira da sua empresa com o GRUPO GSV
Se sua empresa apresenta bons resultados no papel, mas enfrenta períodos recorrentes de caixa apertado, o problema pode estar na estrutura financeira da operação, nos prazos comerciais, no capital de giro ou na falta de integração entre informações financeiras, contábeis e gerenciais.
O GRUPO GSV integra soluções empresariais em contabilidade, consultoria, BPO Financeiro e gestão para apoiar empresas que precisam melhorar controles, acompanhar receitas e despesas, organizar indicadores e transformar informações financeiras em decisões mais seguras.
Com uma visão integrada da operação, é possível avaliar não apenas quanto dinheiro existe hoje, mas também como vendas, prazos, tributos, custos, investimentos e expansão poderão afetar a disponibilidade financeira nos próximos períodos.
Se a sua empresa precisa estruturar o fluxo de caixa projetado, melhorar a previsibilidade financeira e entender quanto capital é necessário para sustentar o crescimento, fale com um especialista do GRUPO GSV e avalie quais ajustes financeiros e gerenciais fazem sentido para a realidade do negócio.


