
Escolher entre comprar ou alugar um imóvel comercial parece, à primeira vista, uma comparação entre o valor da parcela de um financiamento e o preço mensal da locação.
Para uma empresa, porém, a decisão envolve muito mais: capital de giro, previsibilidade financeira, horizonte de permanência, possibilidade de expansão, custos tributários, adaptações estruturais e retorno esperado sobre o dinheiro investido.
Uma compra aparentemente vantajosa pode imobilizar recursos que fariam mais diferença no estoque, na contratação de profissionais, na abertura de novas unidades ou na aquisição de equipamentos.
Por outro lado, permanecer durante muitos anos em um imóvel alugado também pode representar uma despesa relevante sem formação de patrimônio.
O imóvel ainda interfere em logística, produtividade, experiência dos clientes, acesso de fornecedores e capacidade de crescimento. Por isso, a comparação precisa considerar tanto os números quanto os planos da empresa para os próximos anos.
Neste artigo, você verá quais critérios devem entrar nessa análise, como comparar compra e locação financeiramente e quais cuidados jurídicos, fiscais e operacionais precisam ser avaliados antes da decisão.
Imóvel comercial: é melhor comprar ou alugar?
Não existe uma opção universalmente melhor. Comprar um imóvel comercial tende a fazer mais sentido quando a empresa possui capital disponível, pretende permanecer no local por longo prazo e deseja formar patrimônio sem comprometer investimentos mais rentáveis no próprio negócio.
Alugar tende a ser mais adequado quando flexibilidade, preservação de caixa e possibilidade de expansão ou mudança são prioridades.
A melhor decisão depende principalmente do custo total de ocupação, do horizonte de permanência, da estrutura financeira da empresa e do custo de oportunidade do capital.
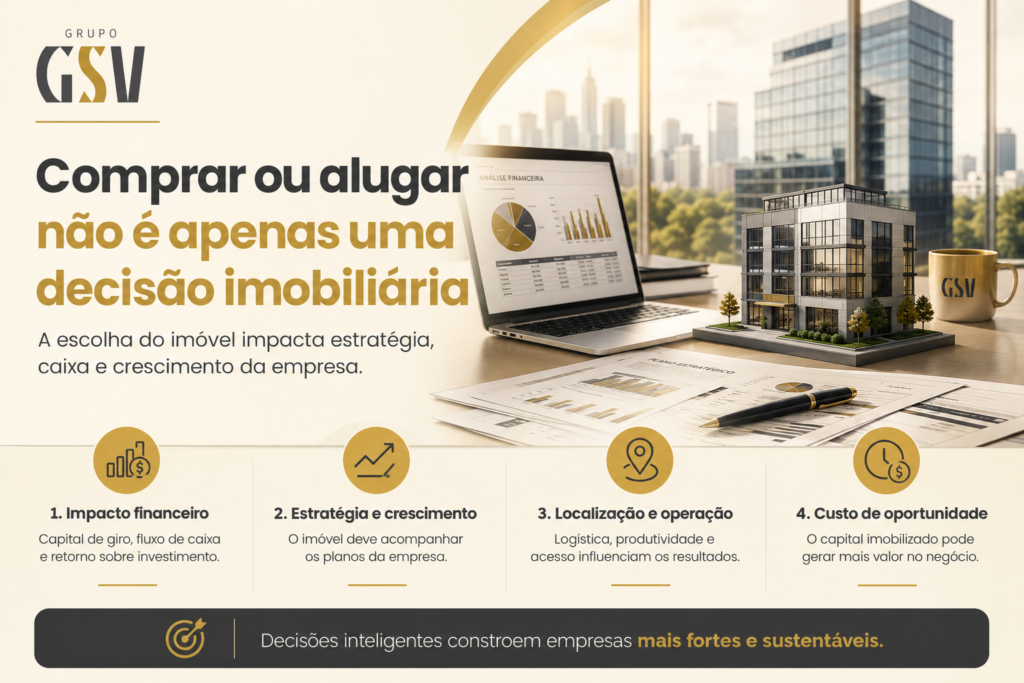
Comprar ou alugar não é apenas uma decisão imobiliária
Um erro frequente é analisar o imóvel de maneira isolada. A pergunta não deveria ser simplesmente: “quanto custa comprar e quanto custa alugar?”.
A análise mais útil é: qual alternativa produz o melhor resultado financeiro e operacional para a empresa dentro do horizonte previsto?
Essa mudança de perspectiva é relevante porque o espaço físico precisa acompanhar a estratégia do negócio.
A escolha de localização, estrutura e capacidade operacional influencia diretamente o desempenho da empresa, como ocorre no processo de escolha do espaço ideal com uma imobiliária empresarial.
Imagine uma empresa que dispõe de R$ 2 milhões para comprar uma sede. Se utilizar todo esse capital na aquisição, poderá reduzir uma despesa mensal com aluguel e criar um ativo patrimonial.
Mas existe outra questão: quanto esses R$ 2 milhões poderiam produzir se fossem aplicados na expansão da operação?
Se o capital permitir abrir novas unidades, aumentar a capacidade produtiva ou financiar projetos com retorno superior à economia proporcionada pela compra, continuar alugando pode ser economicamente mais eficiente.
Esse raciocínio é conhecido como custo de oportunidade do capital: o retorno que a empresa deixa de obter ao direcionar determinado recurso para uma alternativa em vez de outra.
Quando comprar um imóvel comercial tende a fazer mais sentido?
A aquisição pode ser interessante quando existem fatores como:
- expectativa de permanência prolongada no mesmo endereço;
- atividade que exige grande adaptação física do imóvel;
- disponibilidade de caixa sem comprometimento do capital de giro;
- localização estratégica difícil de substituir;
- intenção de construir patrimônio empresarial;
- perspectiva fundamentada de valorização da região;
- custo total de propriedade competitivo em relação à locação;
- baixa necessidade de mobilidade geográfica.
Indústrias, clínicas com estruturas específicas, centros logísticos e empresas que realizam investimentos elevados em instalações podem encontrar vantagens adicionais na propriedade, especialmente quando a mudança de endereço provocaria custos operacionais significativos.
Quando alugar um imóvel comercial tende a ser mais eficiente?
A locação ganha força quando a empresa:
- está em fase de crescimento acelerado;
- ainda não sabe qual será o tamanho da operação nos próximos anos;
- precisa preservar capital de giro;
- pretende testar uma nova região ou mercado;
- poderá alterar sua estrutura logística;
- encontra alternativas de locação financeiramente competitivas;
- opera em um mercado no qual velocidade de expansão importa mais que formação patrimonial.
Nesse cenário, pagar aluguel não significa necessariamente “jogar dinheiro fora”. A empresa está adquirindo o direito de utilizar um ativo sem assumir imediatamente todo o capital necessário para comprá-lo.
O custo do imóvel comercial vai muito além do preço anunciado
O valor de compra e o aluguel mensal são apenas o ponto de partida. Para comparar corretamente as alternativas, é necessário calcular o custo total de ocupação.
Na aquisição, podem entrar:
- entrada;
- parcelas do financiamento;
- juros e encargos financeiros;
- ITBI, conforme a legislação municipal aplicável;
- escritura e registro;
- reformas e adequações;
- condomínio;
- seguros;
- manutenção;
- IPTU;
- custo financeiro do capital empregado.
Na locação, podem existir:
- aluguel;
- condomínio;
- IPTU, quando contratualmente atribuído ao locatário;
- seguro;
- garantia locatícia;
- reformas e adaptações;
- reajustes periódicos;
- custos de devolução;
- multa por saída antecipada.
Uma locação de R$ 20 mil por mês, portanto, não representa necessariamente um custo anual de apenas R$ 240 mil. Da mesma forma, comprar um imóvel por R$ 3 milhões não significa que R$ 3 milhões sejam o custo completo da aquisição.
Essa comparação deve estar conectada ao controle de liquidez. Uma boa gestão do fluxo de caixa empresarial permite verificar se a aquisição cabe na estrutura financeira sem prejudicar pagamentos, investimentos e funcionamento da operação.
Como decidir entre comprar e alugar um imóvel comercial na prática?
Uma avaliação consistente pode ser organizada em sete etapas.
1. Defina o horizonte de ocupação
Comece estimando quanto tempo a empresa pretende permanecer naquele espaço.
Uma companhia que espera mudar de endereço em três anos possui uma necessidade muito diferente daquela que pretende utilizar o imóvel durante 15 ou 20 anos. Quanto menor o horizonte, maior tende a ser o peso relativo dos custos de entrada e saída associados à aquisição.
2. Projete a necessidade de espaço
Não considere apenas a estrutura atual. Avalie também:
- crescimento da equipe;
- novas linhas de produção;
- aumento de estoque;
- expansão logística;
- novas áreas administrativas;
- necessidade de estacionamento;
- atendimento ao público;
- possibilidade de instalação de novos equipamentos.
Comprar uma sede que ficará pequena rapidamente pode transformar um ativo em obstáculo operacional. Esse ponto também precisa estar conectado ao planejamento de expansão da empresa com segurança, principalmente quando novas unidades, aumento de equipe ou crescimento produtivo estão previstos.
3. Calcule o custo total das duas alternativas
Crie dois cenários financeiros.
No cenário de locação, projete os gastos durante todo o período estimado, incluindo reajustes e despesas acessórias.
No cenário de aquisição, considere financiamento, despesas iniciais, manutenção, tributos, reformas e o valor esperado do imóvel ao final do período analisado.
4. Inclua o custo de oportunidade
Este é um dos pontos mais negligenciados na comparação.
Se a empresa utilizar R$ 1 milhão como entrada, pergunte: qual retorno esse R$ 1 milhão poderia gerar se permanecesse disponível para a operação?
O capital poderia, por exemplo, financiar estoque, equipamentos, uma nova unidade ou projetos com maior retorno sobre o investimento. A resposta pode alterar completamente a decisão.
5. Analise o fluxo de caixa
Uma empresa pode possuir patrimônio e, ao mesmo tempo, enfrentar dificuldades financeiras. Por isso, avalie:
- liquidez atual;
- capital de giro;
- endividamento;
- compromissos financeiros futuros;
- necessidade de novos investimentos;
- geração operacional de caixa.
A compra não deve fragilizar a capacidade de funcionamento do negócio.
6. Avalie localização e eficiência operacional
Preço não deve ser analisado separadamente da localização.
Um imóvel mais barato pode gerar aumento do tempo de deslocamento, dificuldade para contratação, maior custo de transporte, pior acesso de fornecedores, queda no fluxo de clientes ou aumento do custo logístico.
Antes de fechar a operação, fatores como zoneamento, documentação, infraestrutura, acessibilidade e compatibilidade com a atividade precisam entrar na análise.
O Grupo GSV aprofunda esses critérios no conteúdo sobre como escolher o imóvel empresarial ideal.
7. Faça uma análise de sensibilidade
Não trabalhe apenas com um cenário. Simule, por exemplo:
- aumento do aluguel;
- alteração das taxas de juros;
- valorização menor do imóvel;
- mudança antecipada;
- necessidade inesperada de reforma;
- expansão acima do previsto.
Uma decisão imobiliária bem estruturada precisa continuar financeiramente razoável mesmo quando algumas premissas mudam.
Quais aspectos técnicos, fiscais e jurídicos precisam ser analisados?
Comprar ou alugar um imóvel empresarial exige uma avaliação multidisciplinar. O contrato ou a escritura são apenas partes desse processo.
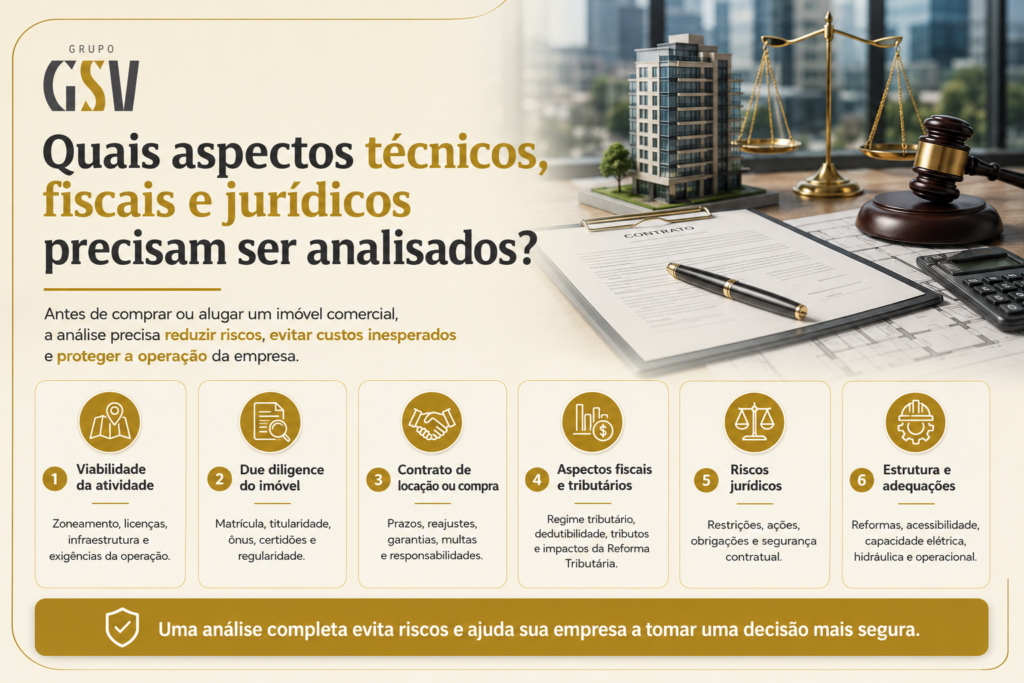
Zoneamento e viabilidade da atividade
Antes de qualquer compromisso, verifique se a atividade empresarial pode funcionar legalmente naquele endereço.
Dependendo da operação, podem existir exigências relacionadas a:
- licenciamento municipal;
- uso e ocupação do solo;
- acessibilidade;
- Corpo de Bombeiros;
- regras sanitárias;
- impacto ambiental;
- estacionamento;
- circulação de veículos;
- normas específicas relacionadas à atividade.
Um imóvel adequado fisicamente pode ser inviável juridicamente para determinado negócio.
Due diligence documental na compra
Antes da aquisição, devem ser avaliados documentos do imóvel e das partes envolvidas na negociação.
A análise pode envolver, conforme o caso:
- matrícula atualizada;
- titularidade;
- existência de ônus ou restrições;
- situação tributária;
- regularidade das construções;
- convenção condominial;
- certidões relacionadas à negociação.
A profundidade da diligência varia de acordo com o imóvel, seu valor, sua destinação e a estrutura utilizada para a operação.
Contrato de locação comercial
A locação empresarial é disciplinada pela Lei nº 8.245/1991, conhecida como Lei do Inquilinato.
Entre os pontos relevantes para empresas está a possibilidade de ação renovatória em determinadas locações comerciais.
O artigo 51 estabelece requisitos cumulativos, incluindo contrato escrito com prazo determinado, prazo mínimo de cinco anos do contrato a renovar ou da soma dos contratos escritos ininterruptos e exploração do mesmo ramo de atividade pelo prazo mínimo de três anos.
Isso ganha relevância principalmente quando o ponto comercial possui valor estratégico para a empresa e uma mudança de endereço poderia afetar clientes, logística ou reconhecimento de mercado.
O contrato também merece atenção para:
- prazo;
- índice de reajuste;
- garantias;
- responsabilidades por obras;
- benfeitorias;
- possibilidade de cessão ou sublocação;
- condições de renovação;
- multa rescisória;
- obrigações de devolução do imóvel.
A própria Lei do Inquilinato prevê que determinados impostos, taxas e seguro contra fogo são obrigações do locador, salvo disposição expressa em contrário no contrato. Por isso, a distribuição dos encargos deve ser analisada antes da assinatura.
Built-to-suit para operações com necessidades específicas
Existem ainda estruturas contratuais específicas, como o built-to-suit, previsto no artigo 54-A da Lei nº 8.245/1991.
Nesse modelo, o locador pode adquirir, construir ou realizar reforma substancial em um imóvel de acordo com especificações definidas pelo futuro locatário.
A alternativa pode ser considerada por empresas que precisam de instalações altamente personalizadas, mas não desejam realizar a aquisição direta do ativo.
Tratamento contábil e tributário
O impacto tributário depende da estrutura da empresa, do regime de tributação, da finalidade do imóvel e da forma utilizada na operação.
No Lucro Real, por exemplo, não é correto assumir que qualquer aluguel ou gasto imobiliário será automaticamente dedutível.
Segundo as orientações da Receita Federal sobre a apuração do Lucro Real, despesas com aluguel de bens móveis ou imóveis, assim como determinados gastos com depreciação, manutenção, reparos, conservação, impostos, taxas e seguros, precisam observar a vinculação do bem à produção ou comercialização de bens e serviços.
Por isso, não é tecnicamente correto concluir que “alugar sempre reduz imposto” ou que “comprar é fiscalmente melhor”. A resposta exige simulação conforme a realidade de cada empresa.
Para operações de maior valor, a decisão imobiliária pode ser analisada em conjunto com o planejamento tributário empresarial, evitando que uma escolha patrimonial seja feita sem considerar seus reflexos fiscais.
Reforma Tributária e operações imobiliárias
A Reforma Tributária do Consumo adiciona novos elementos às projeções de médio e longo prazo.
A Receita Federal explica a implementação do IBS e da CBS e o cronograma gradual de transição do novo sistema tributário.
No tratamento específico das operações imobiliárias, a Lei Complementar nº 214/2025 estabelece regras para alienação, locação, cessão onerosa, arrendamento e outras operações envolvendo imóveis.
Para locação, cessão onerosa e arrendamento de bens imóveis sujeitos ao regime específico, a legislação prevê redução de 70% nas alíquotas aplicáveis do IBS e da CBS.
Como o sistema possui regras próprias de enquadramento, crédito e transição, operações relevantes precisam ser projetadas considerando a legislação vigente no momento da contratação e o perfil tributário das partes envolvidas.
Comprar ou alugar imóvel comercial: comparação prática
| Critério | Comprar | Alugar |
| Capital inicial | Geralmente elevado | Normalmente menor |
| Impacto no caixa | Pode ser significativo | Mais distribuído ao longo do tempo |
| Formação de patrimônio | Sim | Não diretamente |
| Flexibilidade para mudança | Menor | Maior |
| Custos de manutenção estrutural | Maior responsabilidade do proprietário | Dependem da legislação e do contrato |
| Adequações permanentes | Maior liberdade | Podem exigir autorização |
| Exposição à valorização | Empresa participa da valorização ou desvalorização | Empresa não possui o ativo |
| Facilidade de expansão | Depende da venda, locação ou aquisição de outro espaço | Geralmente maior |
| Previsibilidade | Maior após aquisição, especialmente sem financiamento | Sujeita a reajustes e renegociações |
| Custo de oportunidade | Capital pode ficar imobilizado | Capital pode permanecer disponível |
| Segurança do ponto | Elevada com a propriedade | Depende do contrato e da legislação |
| Indicação típica | Operação consolidada e permanência longa | Empresas em expansão ou que precisam de mobilidade |
A tabela facilita a comparação inicial, mas não substitui uma projeção financeira individualizada.
Como fazer uma comparação financeira mais precisa?
Empresas diante de decisões imobiliárias relevantes podem ir além de uma planilha simples e utilizar técnicas de análise de investimentos.
Valor Presente Líquido
O Valor Presente Líquido, ou VPL, permite trazer despesas e receitas futuras para valores comparáveis no presente.
Isso é necessário porque R$ 100 mil pagos daqui a dez anos não possuem o mesmo valor econômico de R$ 100 mil desembolsados hoje.
Na comparação de um imóvel comercial, é possível calcular o valor presente:
- dos aluguéis futuros;
- dos reajustes;
- dos custos de manutenção;
- das parcelas e juros do financiamento;
- do investimento inicial;
- dos custos de aquisição;
- do valor esperado do imóvel ao final do período.
Exemplo simplificado
Imagine duas alternativas para uma empresa.
Opção A — Comprar
- valor do imóvel: R$ 2,5 milhões;
- entrada: R$ 1 milhão;
- saldo financiado;
- horizonte de análise: 10 anos.
Opção B — Alugar
- aluguel inicial: R$ 16 mil mensais;
- reajustes contratuais ao longo do período;
- capital de R$ 1 milhão preservado para investimentos.
Comparar apenas R$ 16 mil de aluguel com uma parcela de financiamento seria insuficiente.
É necessário verificar quanto o capital preservado poderia render ou produzir dentro da empresa, quanto custará o financiamento, quais despesas acompanharão o imóvel e qual poderá ser o valor do ativo no final do período.
É essa avaliação que revela a diferença entre simplesmente comparar preços e tomar uma decisão de investimento.
Quais erros são comuns na escolha de um imóvel comercial?
1. Comparar aluguel apenas com a parcela do financiamento
As duas despesas não representam todo o custo das alternativas.
Impacto: a empresa pode considerar barata uma compra que possui gastos relevantes com entrada, juros, tributos e manutenção.
Como evitar: calcule o custo total de ocupação durante o horizonte previsto.
2. Imobilizar todo o caixa disponível
Ter dinheiro suficiente para comprar não significa que essa seja a melhor utilização do recurso.
Impacto: redução de capital de giro e menor capacidade de investir na atividade principal.
Como evitar: projete o caixa após a aquisição e mantenha reservas compatíveis com as necessidades da operação.
3. Ignorar o crescimento futuro
Um imóvel pode resolver a necessidade atual e se tornar inadequado pouco tempo depois.
Impacto: nova mudança, venda prematura ou necessidade de adquirir outro espaço.
Como evitar: projete capacidade operacional e necessidade de área para os próximos anos.
4. Escolher apenas pela localização ou pelo preço
Os dois critérios são relevantes, mas não suficientes.
Impacto: restrições de zoneamento, logística ineficiente, reformas caras ou incompatibilidade com a atividade.
Como evitar: combine análise imobiliária, financeira, operacional e jurídica.
5. Assinar o contrato sem avaliar as cláusulas de saída
Empresas em expansão estão mais expostas a mudanças de espaço.
Impacto: multas elevadas, custos de restauração do imóvel e dificuldade para encerrar a operação no endereço.
Como evitar: negocie antecipadamente prazo, multas, benfeitorias, responsabilidades e condições de encerramento.
6. Presumir vantagens tributárias sem simulação
O efeito fiscal varia conforme regime tributário, operação, uso do imóvel e estrutura jurídica.
Impacto: decisões patrimoniais baseadas em uma economia tributária que pode não se concretizar.
Como evitar: faça uma análise tributária específica antes de concluir a operação.
Quais são os benefícios de uma decisão imobiliária bem estruturada?
A escolha adequada do imóvel comercial produz efeitos que ultrapassam a redução do custo mensal.
Preservação do capital
A empresa direciona recursos para a alternativa que oferece melhor retorno econômico, evitando imobilização patrimonial sem justificativa financeira.
Maior eficiência operacional
Localização, layout e infraestrutura adequados reduzem gargalos, favorecem logística e melhoram a produtividade.
Segurança jurídica
Análise documental e contratual reduz riscos relacionados à utilização, aquisição ou permanência no imóvel.
Planejamento tributário mais consistente
A operação é estruturada considerando o regime da empresa, a utilização do imóvel e os impactos fiscais aplicáveis.
Crescimento com menos restrições
O espaço físico acompanha o planejamento empresarial, evitando que a estrutura imobiliária se transforme em uma limitação para novos projetos.
Tomada de decisão baseada em dados
Quando informações imobiliárias, financeiras, tributárias, jurídicas e estratégicas são avaliadas em conjunto, a escolha deixa de depender apenas de percepção e passa a ser sustentada por projeções e critérios objetivos.
Perguntas frequentes sobre imóvel comercial
1.Vale mais a pena comprar ou alugar um imóvel comercial?
Depende do horizonte de permanência, do capital disponível, do custo do aluguel, das condições de financiamento e do retorno que a empresa poderia obter utilizando o capital no próprio negócio. A comparação deve considerar o custo total das duas alternativas.
2.Quantos anos preciso permanecer para valer a pena comprar?
Não existe um prazo universal. Quanto maior o período de permanência, maior tende a ser a possibilidade de diluir custos de aquisição, mas juros, valorização, aluguel, custo de oportunidade e despesas do imóvel precisam entrar no cálculo.
3.Aluguel de imóvel comercial pode ser considerado despesa da empresa?
O aluguel pode integrar as despesas da empresa, mas o efeito sobre a apuração tributária varia conforme o regime fiscal e a vinculação do imóvel à atividade. No Lucro Real, por exemplo, existem requisitos específicos de dedutibilidade.
4.Comprar um imóvel comercial sempre gera valorização patrimonial?
Não. Um imóvel pode valorizar, permanecer estável ou perder valor. Localização, demanda, desenvolvimento urbano, conservação, liquidez e características do mercado influenciam o preço futuro.
5.Posso reformar um imóvel comercial alugado?
Sim, mas reformas e benfeitorias precisam observar o contrato de locação e a legislação aplicável. É recomendável definir previamente autorizações, responsabilidades, eventual indenização e condições de devolução.
6.O que analisar antes de assinar uma locação comercial?
Verifique localização, zoneamento, prazo, reajuste, garantias, multa, divisão dos encargos, responsabilidades por obras e manutenção, possibilidade de expansão e condições de renovação. Em contratos relevantes, a análise jurídica reduz riscos futuros.
O que deve orientar a decisão sobre o imóvel da empresa?
Comprar ou alugar deve ser consequência da estratégia empresarial, e não apenas de uma preferência patrimonial.
A compra tende a ganhar força quando existe estabilidade operacional, permanência prolongada, disponibilidade financeira e interesse em formação de patrimônio. A locação costuma ser mais eficiente quando flexibilidade, liquidez e capacidade de expansão possuem maior valor para o negócio.
Antes de decidir, a empresa deve comparar:
- horizonte de permanência;
- custo total de ocupação;
- fluxo de caixa;
- custo de oportunidade;
- condições de financiamento;
- necessidades futuras de espaço;
- localização e logística;
- riscos jurídicos;
- impactos tributários;
- valor estratégico do imóvel para a operação.
Quando esses fatores são analisados em conjunto, o imóvel deixa de ser tratado apenas como despesa ou patrimônio e passa a integrar o planejamento financeiro e estratégico da empresa.
Transforme a decisão imobiliária em uma decisão empresarial
A escolha entre comprar e alugar envolve patrimônio, caixa, contratos, tributação, localização e capacidade de crescimento. Por isso, analisar apenas ofertas disponíveis no mercado pode levar a uma decisão que parece vantajosa no início, mas compromete a operação nos anos seguintes.
O GRUPO GSV reúne soluções empresariais que permitem avaliar essa decisão de maneira integrada, conectando imobiliária empresarial, contabilidade, consultoria, planejamento tributário, suporte jurídico e gestão financeira.
Se sua empresa está avaliando comprar, alugar, mudar de endereço ou ampliar sua estrutura, fale com um especialista do GRUPO GSV para analisar os impactos financeiros, imobiliários, jurídicos e tributários antes de assumir um compromisso de longo prazo.


